
Carry trade predstavlja jednu od mnogobrojnih investicionih strategiju: investitor pozajmljuje u valuti sa relativno niskom kamatnom stopom i ta sredstva ulaže u finansijsku aktivu koja donosi viši prinos. Japan, japanski jen, je tokom posljednjih skoro 40 godina, sa manjim prekidima, predstavljao idealan osnov za ovu strategiju; Banka Japana (BOJ) je mnogo duže od drugih velikih centralnih banaka održavala referentnu kamatnu stopu na veoma niskom, a jedno vrijeme i negativnom nivou.
Zbog toga je jen postao jedna od najvažnijih svjetskih funding currencies (valuta finansiranja), odnosno valuta u kojima se investitori jeftino zadužuju radi ulaganja na drugim tržištima sa višim kamatnim stopama.
Osnovni podsticaj za yen carry trade je kamatni diferencijal između referentne kamatne stope Federalnih rezervi i Banke Japana.
U pojednostavljenom obliku, ako se vrijednost USD/JPY ne mjenja, što je razlika između američke i japanske kamatne stope veća, to je veći potencijalni prihod od zaduživanja u jenima i ulaganja u dolarsku aktivu.
Međutim, sam kamatni diferencijal nije jednak konačnoj zaradi investitora, jer na rezultat presudno utiče promjena deviznog kursa jen–dolar, kao i troškovi zaštite od valutnog rizika. Ako tokom trajanja pozicije jen dovoljno ojača prema dolaru (2008 – 2011), valutni gubitak može potpuno poništiti prihod ostvaren na kamatnom diferencijalu.
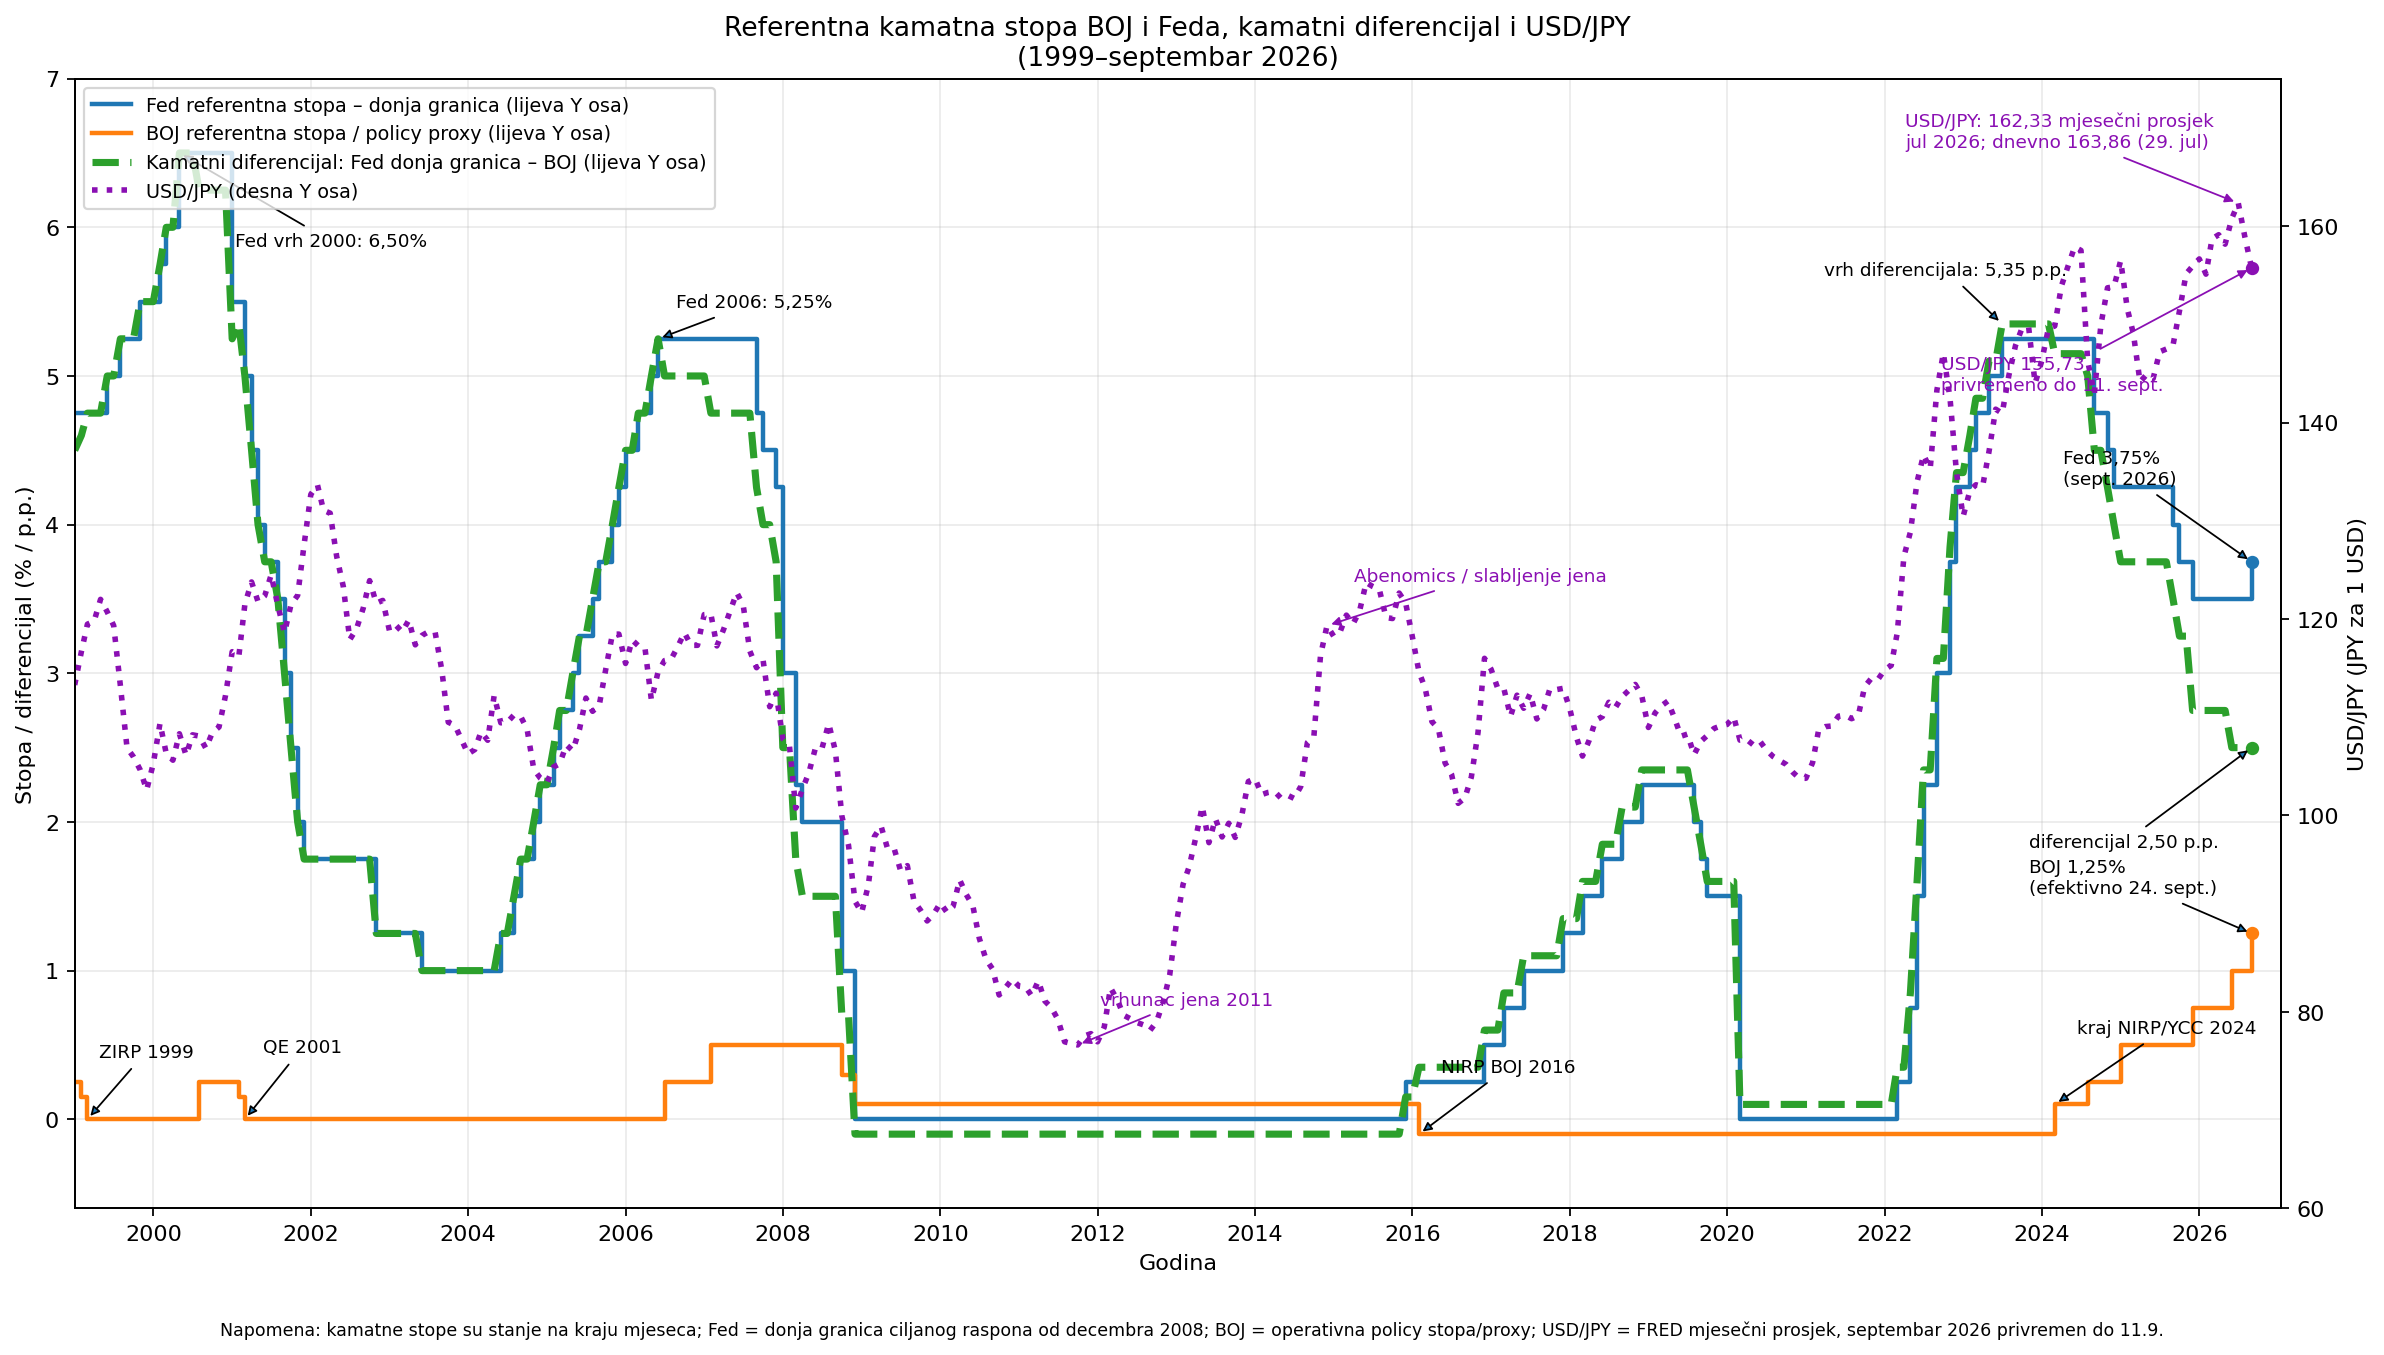
Na grafikonu se početak savremenog velikog režima yen carry tradea jasno povezuje sa krajem 1990-ih. Banka Japana je 1999. uvela politiku nulte kamatne stope, odnosno ZIRP (zero interest rate policy), čime je cijena kratkoročnog finansiranja u jenima praktično svedena na nulu. Dodatno kvantitativno popuštanje (QE – quantitative easing) od 2001. učvrstilo je očekivanja da će japanske kamatne stope još dugo ostati veoma niske. Istovremeno su američke kamatne stope, iako su nakon pucanja dot-com balona (početak 2000-ih) bile značajno smanjene, od 2004. ponovo počele brzo rasti. Fed je do 2006. podigao referentnu stopu na oko 5,25%, dok je stopa Banke Japana i dalje bila veoma niska.
Kamatni diferencijal od približno pet procentnih poena, bio je snažan podsticaj za carry trade.
Zbog toga se period 2001–2007. može posmatrati kao prva velika globala faza ekspanzije savremenog yen carry tradea. Investitor koji bi se zadužio u jenima po kamatnoj stopi bliskoj nuli mogao je ulagati u američke, ili bilo koje druge, obveznice, depozite, korporativne instrumente ili rizičniju finansijsku aktivu sa znatno većim očekivanim prinosom. Veliki kamatni diferencijal (na vrhuncu skoro 5 procentnih poena) povećavao je tzv. positive carry, dok je relativno stabilan ili slabiji jen dodatno povećavao atraktivnost ove jednostavne investicione strategije.
Međutim, ovaj period je istovremeno pokazao osnovnu slabost carry tradea. Strategija je veoma profitabilna dok je volatilnost deviznog kursa valute u kojoj se zadužuje relativno niska, inače postaje rizična u kriznom periodu.
Fed je u veoma kratkom periodu spustio referentnu kamatnu stopu praktično na nulu, pa se razlika između američke i japanske kamatne stope gotovo potpuno zatvorila. Istovremeno su investitori zatvarali rizične pozicije, prodavali imovinu kupljenu pozajmljenim jenima i kupovali jene kako bi vratili prethodno uzete kredite, a sve je to vodilo ka jačanju jena, valutnim gubicima na dolarska potraživanja, ubrzanom zatvaranju preostalih dolarskih potraživanja koja se finansiraju jenom.
Takav proces se naziva unwinding of the carry trade.
Postkrizni period između približno 2009. i 2015. karakteriše sasvim drugačije kamatno okruženje.
I Fed i BOJ održavali su kratkoročne kamatne stope blizu nule, pa je kamatni diferencijal veoma sužen.
U takvim okolnostima tradicionalni dolar–jen carry trade imao je znatno slabiji neposredni kamatni motiv. To, međutim, ne znači da je jen prestao da bude valuta finansiranja i carry trade se preusmjerala na visokoprinosne nedolarske finansijske aktive.
Nova faza počinje krajem 2015. kada Fed započinje normalizaciju monetarne politike, povećanje kamatnih stopa i smanjenje bilansa FED-a, dok BOJ nastavlja smanjenje kamatnih stopa.
Posebno važna prelomna tačka dolazi 2016. kada Banka Japana uvodi negativnu kamatnu stopu od −0,1% (NIRP, negative interest rate policy), a zatim i politiku kontrole krive prinosa, odnosno Yield Curve Control – YCC (to je posebna tema kojoj ćemo posvetiti druge tekstove). Time je tržištu poslat veoma snažan signal da će troškovi finansiranja u jenima ostati niski tokom dužeg perioda. Kako je Fed postepeno povećavao kamatne stope, kamatni diferencijal ponovo se širio i dostigao više od dva procentna poena neposredno prije pandemije corona virusa (2020).
Pandemija 2020. privremeno prekida taj proces. Fed ponovo spušta kamatnu stopu gotovo na nulu, zbog čega se diferencijal prema Japanu naglo sužava na ispod 0,5 procentnoih poena. Međutim, upravo poslije pandemije nastaje najizraženija faza kamatne divergencije prikazana na grafikonu. Zbog snažnog rasta inflacije Fed od marta 2022. pokreće vrlo brz ciklus monetarnih restrikcija,rasta kamatnih stopa, dok BOJ nastavlja održavati negativnu kratkoročnu stopu.
Do 2023. američka referentna stopa raste na približno 5,5%, dok japanska ostaje oko −0,1%. Kamatni diferencijal zato dostiže približno 5,6 procentnih poena, što je na grafikonu najveća razlika u posmatranom periodu. Sa stanovišta čistog kamatnog carryja, takva konfiguracija bila je izuzetno povoljna za zaduživanje u jenima i ulaganje u dolarsku aktivu. Istovremeno je visok američki prinos povećavao potražnju za dolarom, dok su veoma niske japanske stope doprinosile pritisku na jen, a to je dovelo do jačanja dolara i valutnih prihoda (kursnih razlika) na dolarska potraživanja.
Ipak, upravo u momentima najpovoljnijim za carry trade javlja se i najveći rizik. Profitabilnost carry tradea zavisi od pretpostavke da se kamatni diferencijal neće naglo smanjiti i da jen neće značajno ojačati, a dolar oslabiti. Kada tržište počne očekivati povećanje japanske kamatne stope ili smanjenje stope Feda, oba izvora profita, kamatni i valutni, mogu se istovremeno pogoršati. Investitori tada imaju podsticaj da zatvore pozicije prije ostalih, što može proizvesti naglu aprecijaciju jena i pad cijena aktive koja je prethodno finansirana jeftinim jenom, usljed prinudne i brze prodaje (fire sale), koja može prerasti u rasprodaju (sell off).
U tom smislu je 2024. godina nova prelomna tačka carry tarde pozicija jen – dolar. BOJ ukida negativnu kamatnu stopu i napušta režim YCC-a, čime započinje proces postepene normalizacije japanske monetarne politike. Daljim povećavanjem japanske referentne stope trošak izvora finansiranja carry tradea raste. Istovremeno, ako Fed smanjuje svoju referentnu stopu, prinos na strani ulaganja opada. Kamatni diferencijal se zato sužava sa obe strane Tihog okena.
Na posljednjoj tački grafikona referentna stopa Feda iznosi 3,75%, dok stopa BOJ-a iznosi 1,25%, pa je kamatni diferencijal smanjen na oko 2,50 procentnih poena. To je još uvijek pozitivna razlika i sama po sebi ne znači nestanak yen carry tradea. Međutim, ekonomska računica je bitno manje atraktivna nego 2023. kada je diferencijal bio veći od pet procentnih poena. Još važnije, investitor sada mora uzeti u obzir očekivanje daljeg povećanja japanskih stopa zbog rasta inflacije i potencijalnog novog jačanja jena, koji zbog slabljenja dolara stvara valutne gubitke na otvorenoj dolarskoj poziciji.
Zbog toga sadašnja normalizacija politike Banke Japana ima značaj koji daleko prevazilazi japansko tržište. Decenijama je gotovo besplatno finansiranje u jenima bilo ugrađeno u globalne investicione strategije, od državnih obveznica SAD i Evrope do akcija i drugih rizičnih instrumenata. Ako domaća japanska aktiva istovremeno počinje nuditi sve veći prinos, japanskim bankama, osiguravajućim društvima, penzijskim fondovima i drugim investitorima postaje manje potrebno da preuzimaju valutni rizik radi ostvarivanja prinosa u inostranstvu. Rast japanskih prinosa i rast referentne stope BOJ-a zato mogu djelovati u istom pravcu: smanjuju relativnu privlačnost stranih ulaganja finansiranih u jenima.
Grafikon stoga pokazuje da se istoriju yen carry trade zasniva na monetarnim politikama Feda i BOJ-a. ZIRP, QE i NIRP u Japanu stvorili su jeftinu valutu finansiranja, visoke američke stope stvorile su prinos na drugoj strani transakcije, a njihov kamatni diferencijal predstavljao je osnovni podsticaj za strategiju carry trade Kada se diferencijal povećavao, kao sredinom 2000-ih i naročito u postpandemijskom periodu 2022–2023, podsticaj za carry trade je jačao. Kada se diferencijal naglo sužavao, u godinama globalne finansijske krize 2008–2009. ili u sadašnjem ciklusu restriktivnih monetarnih politika (rasta kamatnih stopa) , povećavao se rizik zatvaranja otvorenih pozicija u dolaru i valutnih gubitaka zbog smanjenja USD/JPY.
Zato je za procjenu budućnosti yen – dollar carry trade nedovoljno pratiti samo apsolutni nivo kamatne stope Banke Japana. Potrebno je istovremeno pratiti referentne stopu BOJ-a i Feda, njihov kamatni diferencijal, kurs USD/JPY i promjenljivost (volatilnost) tržišta i tržišna očekivanja. Upravo kombinacija tih varijabli određuje da li će jeftino finansiranje u jenima i dalje ostati jedna od ključnih poluga globalnog finansijskog sistema ili će se višedecenijski japanski monetarni režim postepeno transformisati, i izmjeniti globalna finansijska tržišta.


