
Na američkom finansijskom tržištu je ponovo tokom posljednjih dana na površinu isplivalo staro rivalstvo između države, koja intervencijama nastoji da usmjerava tržišta, i tržišta, koje se vodi prema finansijskim interesima i informacijama kojima ga razne, kredibilne strane hrane.
U ekonomiji i na finansijskim tržištima regulacija zato ne znači samo „kontrolu poslovanja“, već ima mnogo šire značenje. Postavljanjem pravila igre (lat. regula – pravilo) i usmjeravanjem (regere = „voditi, usmjeravati, upravljati, držati pravac“) ponašanja učesnika tržišta regulator želi ostvariti ciljeve koje tržište ponekad ne vidi kao svoj vlastiti interes. U ovom tekstu pojam regulacije koristi se upravo u tom širem smislu – kao pokušaj usmjeravanja tržišnog ponašanja, a ne samo kao klasična regulatorna aktivnost države.
Uoči odluke Feda o povećanju ključne kamatne stope, kao i tokom proteklih mjesec dana, vladalo je uvjerenje da je rast kamatnih stopa neminovan. Smatralo se i da će, i pored stupanja na dužnost novog predsjednika Feda Kevina Vorša, kojeg je nominovao predsjednik SAD, a potvrdio Senat SAD, ipak doći do rasta kamatnih stopa. Mislilo se da, iako predsjednik SAD traži jeftiniji novac, ni novi predsjednik Feda neće moći da ispuni tu njegovu želju – i na kraju je ta misao, koja podrazumijeva stručnu nezavisnost Feda u odnosu na Bijelu kuću, pobijedila.
Fed je 16. septembra povećao ciljanu stopu federalnih fondova za 25 baznih poena, na raspon od 3,75% do 4,00%.
Američka administracija je pretpostavila ovakav, za nju vrlo nepovoljan, scenario. Gašenje inflacionog požara višim kamatnim stopama, odnosno smanjenjem tražnje, standardni je alat Feda, a takva vrlo vjerovatna pretpostavka natjerala ju je da drugačije pristupi tržištu državnih obveznica.
Američko Ministarstvo finansija redovno otkupljuje američke obveznice s ciljem pružanja podrške tržištu, njegovoj likvidnosti i funkcionisanju primarnih dilera – ključnih posrednika na tržištu državnih obveznica. U dugoročnim segmentima bio je predviđen maksimalni pojedinačni otkup od 2 milijarde USD.
Program otkupa postoji od maja 2024. i ima dva formalna cilja: poboljšanje likvidnosti manje likvidnih, ranije emitovanih obveznica (off-the-run) i efikasnije upravljanje gotovinom. Nije zamišljen kao klasičan instrument za suzbijanje akutnih tržišnih kriza. Za razliku od operacija Feda, ovdje nema stvaranja novog novca – riječ je o operacijama upravljanja državnim dugom i gotovinom, a ne o monetarnoj emisiji.
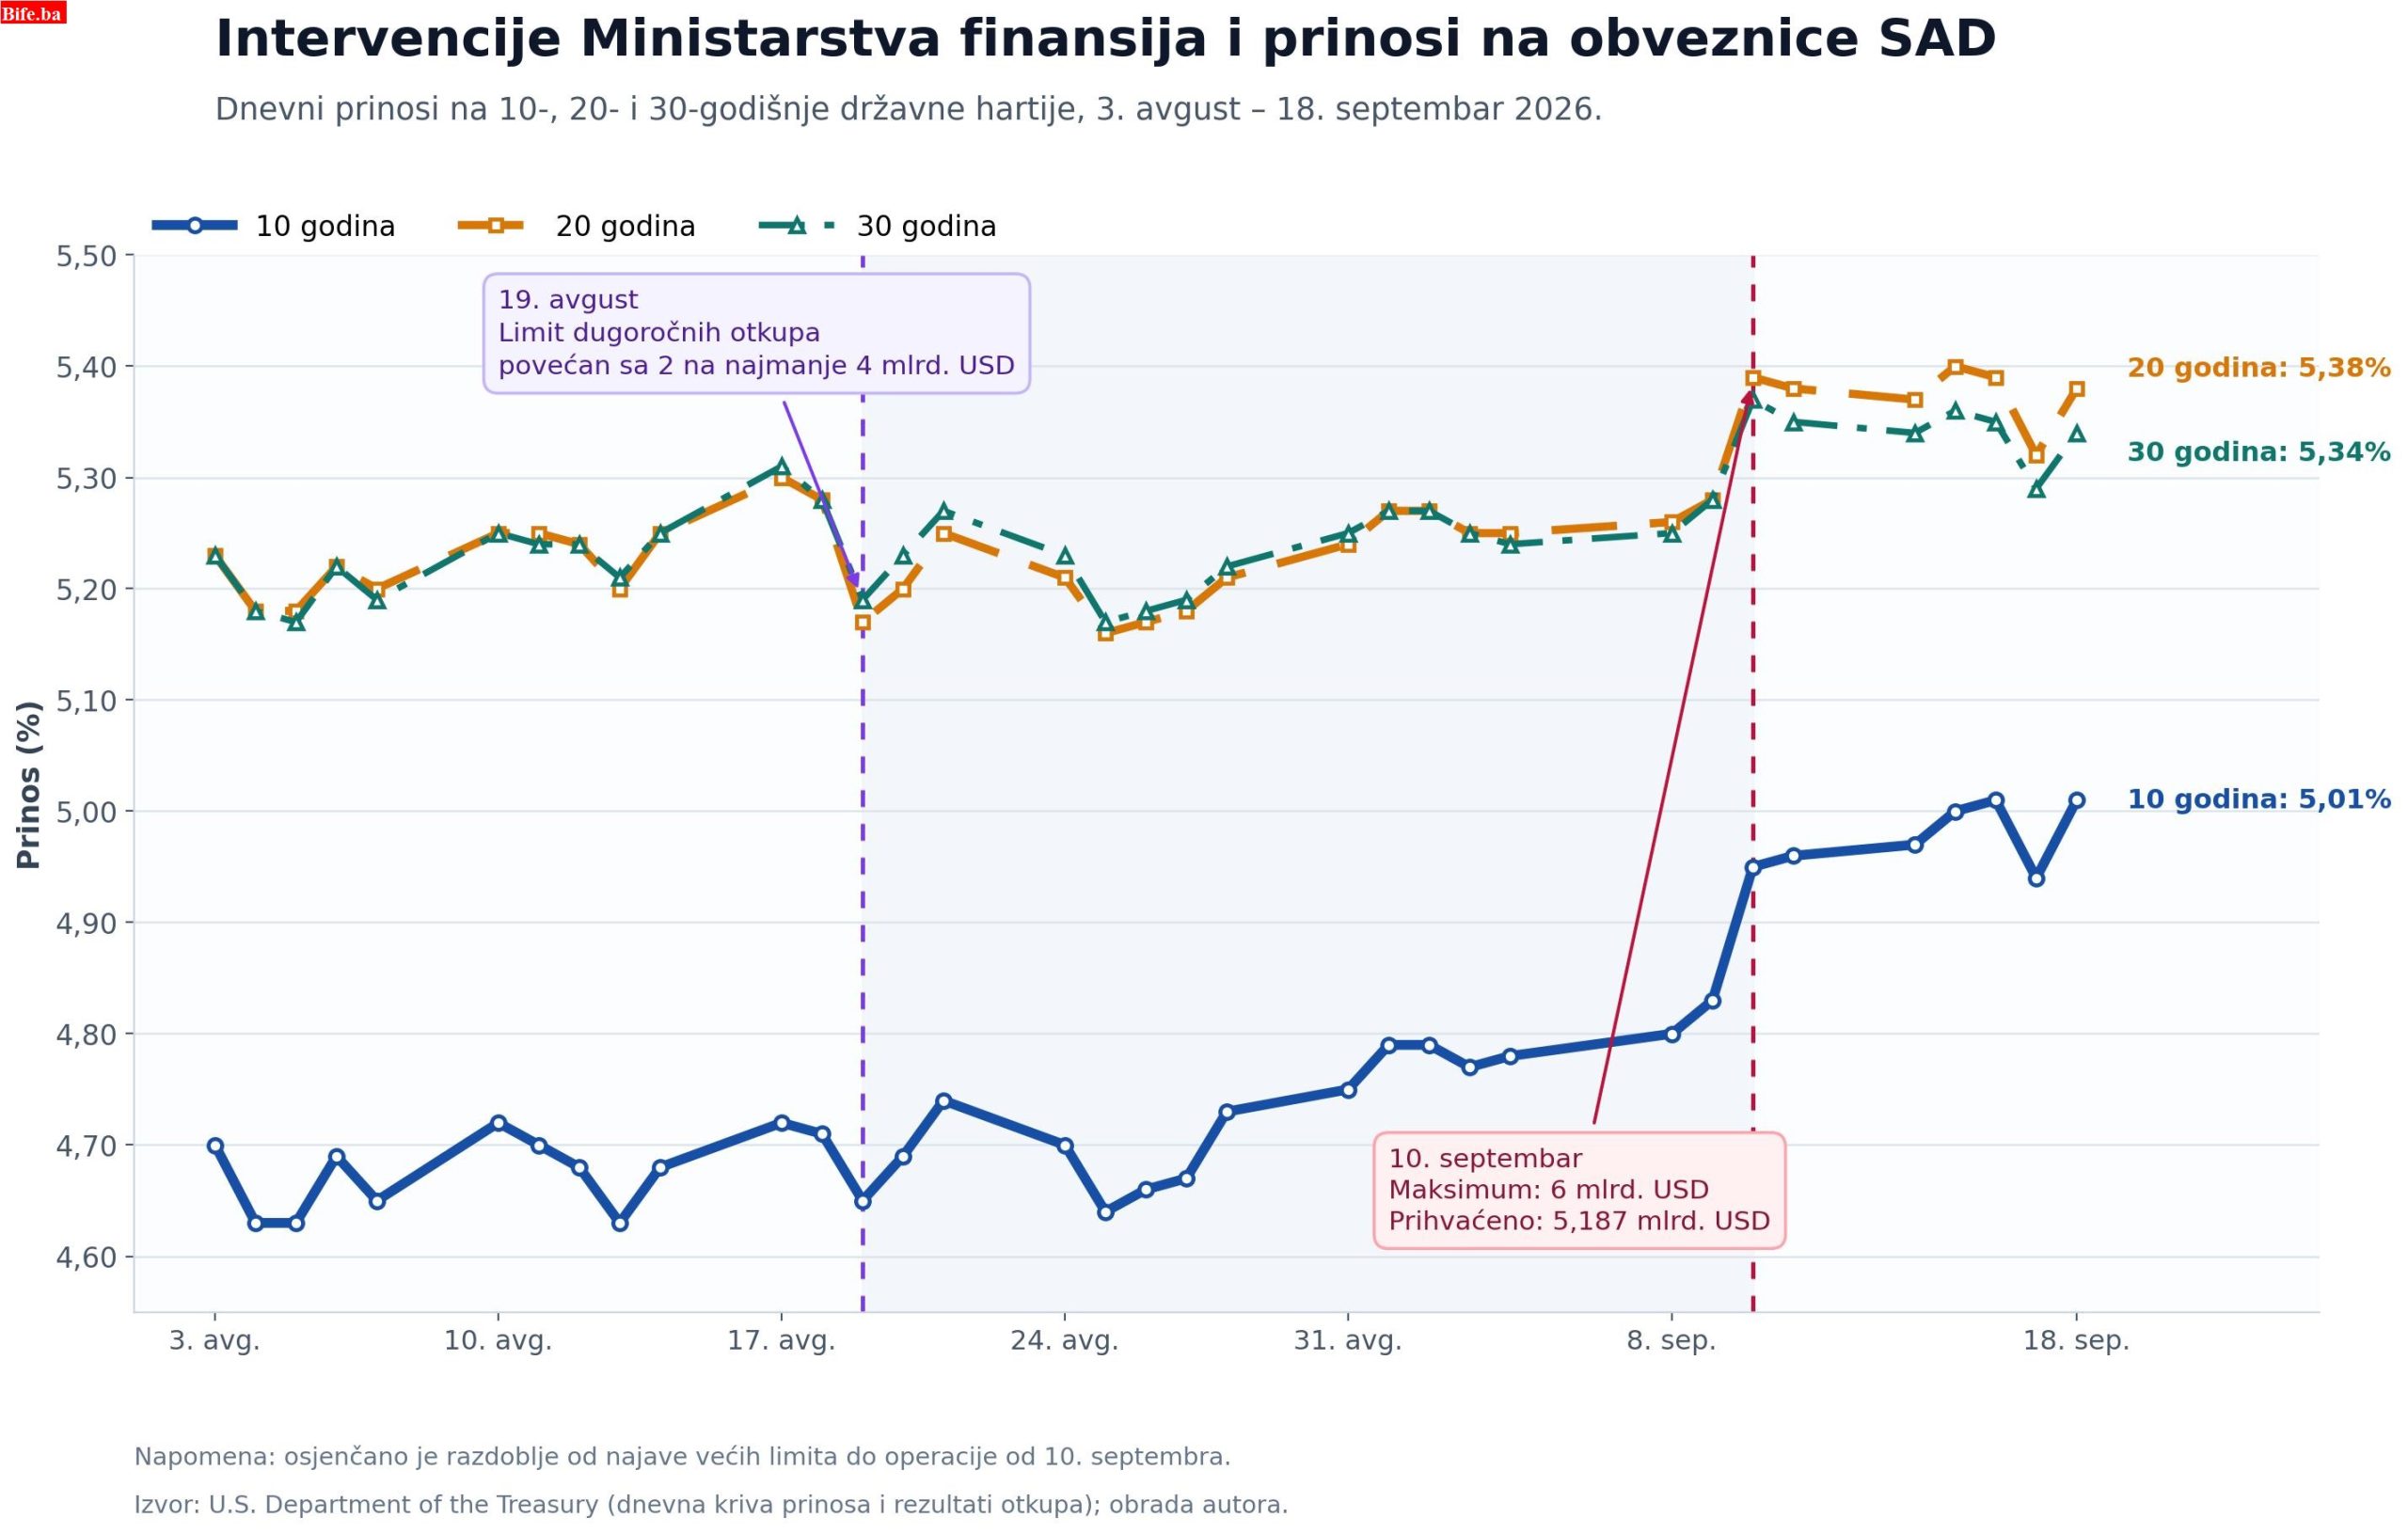
Ipak, avgustovske izmjene sadrže stabilizaciono-intervencionistički element koji se ne može sakriti. Ministarstvo je 5. avgusta objavilo redovni kvartalni plan otkupa radi podrške likvidnosti i upravljanja gotovinom. A onda je 19. avgusta, usred kvartala, povećalo limite za dugoročne sektore (the 10-year to 20-year sector i the 20-year to 30-year sector) sa dvije na najmanje četiri milijarde dolara po operaciji, obrazlažući odluku velikim obimom kvalitetnih ponuda i potrebom za snažnijom podrškom likvidnosti tržišta obveznica.
Za oko 40 dana, od kraja juna do polovine avgusta, prinosi na dugoročnom dijelu američke krive prinosa porasli su za približno 30 baznih poena. To je veoma snažan rast ako se ima u vidu veličina američkog javnog duga i činjenica da rast tržišnih prinosa postepeno povećava troškove njegovog refinansiranja.
Maksimalni iznos otkupa za operaciju od 10. septembra 2026. dodatno je podignut na 6 milijardi USD. Ministarstvo finansija je na kraju otkupilo oko 5,2 milijarde USD obveznica, od približno 10,5 milijardi USD ponuđenih tržištu.
Inflacija u SAD je uoči napada na Iran, u februaru, bila 2,4%, a poslije toga nije pala ispod 3%. U avgustu je godišnja stopa inflacije iznosila 3,4%. Istovremeno su snažno porasle cijene energenata. To je druga grupa vrlo neugodnih i negativnih činjenica za administraciju čiji je slogan bio – Učinimo Ameriku ponovo velikom.
Inflacija slabi američku ekonomiju, obara životni standard, vodi ka povećanju kamatnih stopa i otvara novi krug negativne povratne sprege kamatnih stopa i ekonomije, a upravo je na te tržišne kamatne stope Ministarstvo finansija SAD pokušalo uticati.
Nema zvaničnog saopštenja da je cilj promjene programa otkupa obveznica određivanje željenog nivoa njihovih prinosa. Zvanično obrazloženje govori o snažnijoj podršci likvidnosti tržišta. Međutim, postoje izjave ministra finansija Scotta Bessenta koje jasno ukazuju i na širi stabilizacioni motiv povećanog nivoa intervencije.
Bessent je objašnjavao da njegov posao nije da određuje ravnotežnu cijenu na tržištu, već da uspori tržišna kretanja i spriječi da tržište postane neuredno.
Upravo tu se nalazi važna razlika: Ministarstvo finansija ne tvrdi da želi odrediti cijenu američkih državnih obveznica, ali otvoreno priznaje da želi uticati na brzinu i urednost procesa u kojem se ta cijena formira.
Prinosi na američke desetogodišnje obveznice, koji predstavljaju jednu od najvažnijih referentnih stopa za troškove zaduživanja u SAD i širom svijeta, probili su u septembru psihološku granicu od 5%. Desetogodišnji prinos je kratkotrajno prelazio 5% i u oktobru 2023. godine, dok se prije toga takvi nivoi vežu za period prije svjetske finansijske krize.
Biti indiferentan prema psihološkoj granici od 5% moguće je, ali Ministarstvo finansija SAD ne može biti indiferentno prema ekonomskim posljedicama ovako visokih kamatnih stopa.
U intervjuu datom Stevenu Bannonu ministar finansija spominje riječ panic: “I am trying to give the market good framing so that they don’t panic”, dok je u intervjuu datom Reutersu 31. avgusta, na temu otkupa obveznica, saopštio: “My job is to slow things down … and make sure that the market doesn’t get disorderly.”
Dakle, u razgovoru za Reuters ne koristi riječ panic, ali jasno govori o usporavanju tržišnog kretanja i sprečavanju neurednog funkcionisanja tržišta.
Zvanični cilj proširenja otkupa jeste podrška tržišnoj likvidnosti, dok Bessent širi stabilizacioni cilj opisuje kao sprečavanje neurednih tržišnih kretanja i panike.
U isto vrijeme pojavljuje se još jedan važan učesnik – tržište samo. Ako investitori procijene da su inflacija, fiskalni deficit, javni dug ili buduća ponuda državnih obveznica previsoki, oni mogu zahtijevati veći prinos bez obzira na to šta želi Ministarstvo finansija.
Ed Yardeni je takve investitore još 1983. godine nazvao bond vigilantes – investitorima koji kroz prodaju obveznica i rast zahtijevanih prinosa tržišno disciplinuju ekonomsku politiku.
Njegova poznata misao glasi: “If the fiscal and monetary authorities won’t regulate the economy, the bond investors will.”
Drugim riječima, ako monetarne i fiskalne vlasti ne uspiju da disciplinuju ekonomiju, tržište obveznica može pokušati da to učini umjesto njih.
Upravo se u tome možda najbolje vidi sadašnji sukob. Ministarstvo finansija pokušava da očuva likvidno i uredno tržište i uspori rast dugoročnih prinosa, dok Fed istovremeno povećava kratkoročnu kamatnu stopu kako bi obuzdao inflaciju. Treći učesnik – tržište – nastavlja da određuje cijenu po kojoj je spremno finansirati američku državu.
Treasury može kupovati obveznice, Fed može mijenjati referentnu kamatnu stopu, ali ni jedna ni druga institucija ne mogu jednostavno narediti investitorima koliki prinos moraju prihvatiti.
Ipak, teško se oteti utisku da je Ministarstvo finansija na jednoj strani, a tržište i Fed na drugoj strani.


