
Američko Ministarstvo finansija je tokom prošle nedjelje nastavilo da interveniše obećanim jačim intenzitetom na tržištu američkih obveznica; kakav je bio efekat intervencije i zašto je ovo tržište odjednom toliko značajno?
U srijedu, 23. septembra, prinosi na desetogodišnje obveznice ponovo su prešli 5%, a ranije najavljena i planirana intervencija sljedećeg dana nije uspjela da zaustavi rast prinosa. Ministarstvo finansija je još u avgustu najavilo najmanje udvostručavanje obima buyback operacija za dugoročne obveznice, obrazlažući tu odluku potrebom za većom podrškom likvidnosti tržišta.
Na otkup obveznica 24. septembra potrošeno je oko 4,1 milijardu USD: Ministarstvo finansija prihvatilo je ponude u vrijednosti od 4,078 milijardi USD za obveznice sa preostalim rokovima dospijeća od 20 do 30 godina, dok je maksimalni planirani iznos otkupa bio šest milijardi USD. Uprkos dodatnoj tražnji koju je stvorio otkup, cijene obveznica nisu porasle.
Kada god cijena obveznice pada, njen prinos raste, a prinos na desetogodišnje američke državne obveznice zadržao se na kraju prošle trgovačke nedjelje iznad psihološke granice od 5%. Zvanični podaci američkog Ministarstva finansija pokazuju da je 23. septembra prinos iznosio 5,11%, 24. septembra 5,18%, a 25. septembra 5,17%.
Postoji više razloga zbog kojih američkom Ministarstvu finansija odgovaraju niži i stabilniji prinosi na dugoročne državne obveznice, a jedan od ekonomskih razloga je njihov uticaj na šire uslove finansiranja, uključujući visinu kamatnih stopa na hipotekarne kredite.
Prinos na američke desetogodišnje obveznice jedna je od najvažnijih referentnih dugoročnih kamatnih stopa u američkoj ekonomiji. Kada ona raste, povećavaju se troškovi finansiranja stanovništva i preduzeća, a posebno je značajna veza sa kamatama na hipotekarne kredite koje američke porodice uzimaju za kupovinu stana ili, češće, kuće.
Banke i drugi hipotekarni zajmodavci odobravaju hipotekarne kredite, a veliki dio tih kredita zatim se sekjuritizuje u hartije od vrijednosti pokrivene hipotekama — mortgage-backed securities (MBS). Prinos na MBS važan je faktor u određivanju hipotekarnih kamatnih stopa, pa promjene na tržištu MBS-a predstavljaju jedan od glavnih kanala preko kojih se kretanja na tržištu obveznica prenose na troškove finansiranja kupovine nekretnina.
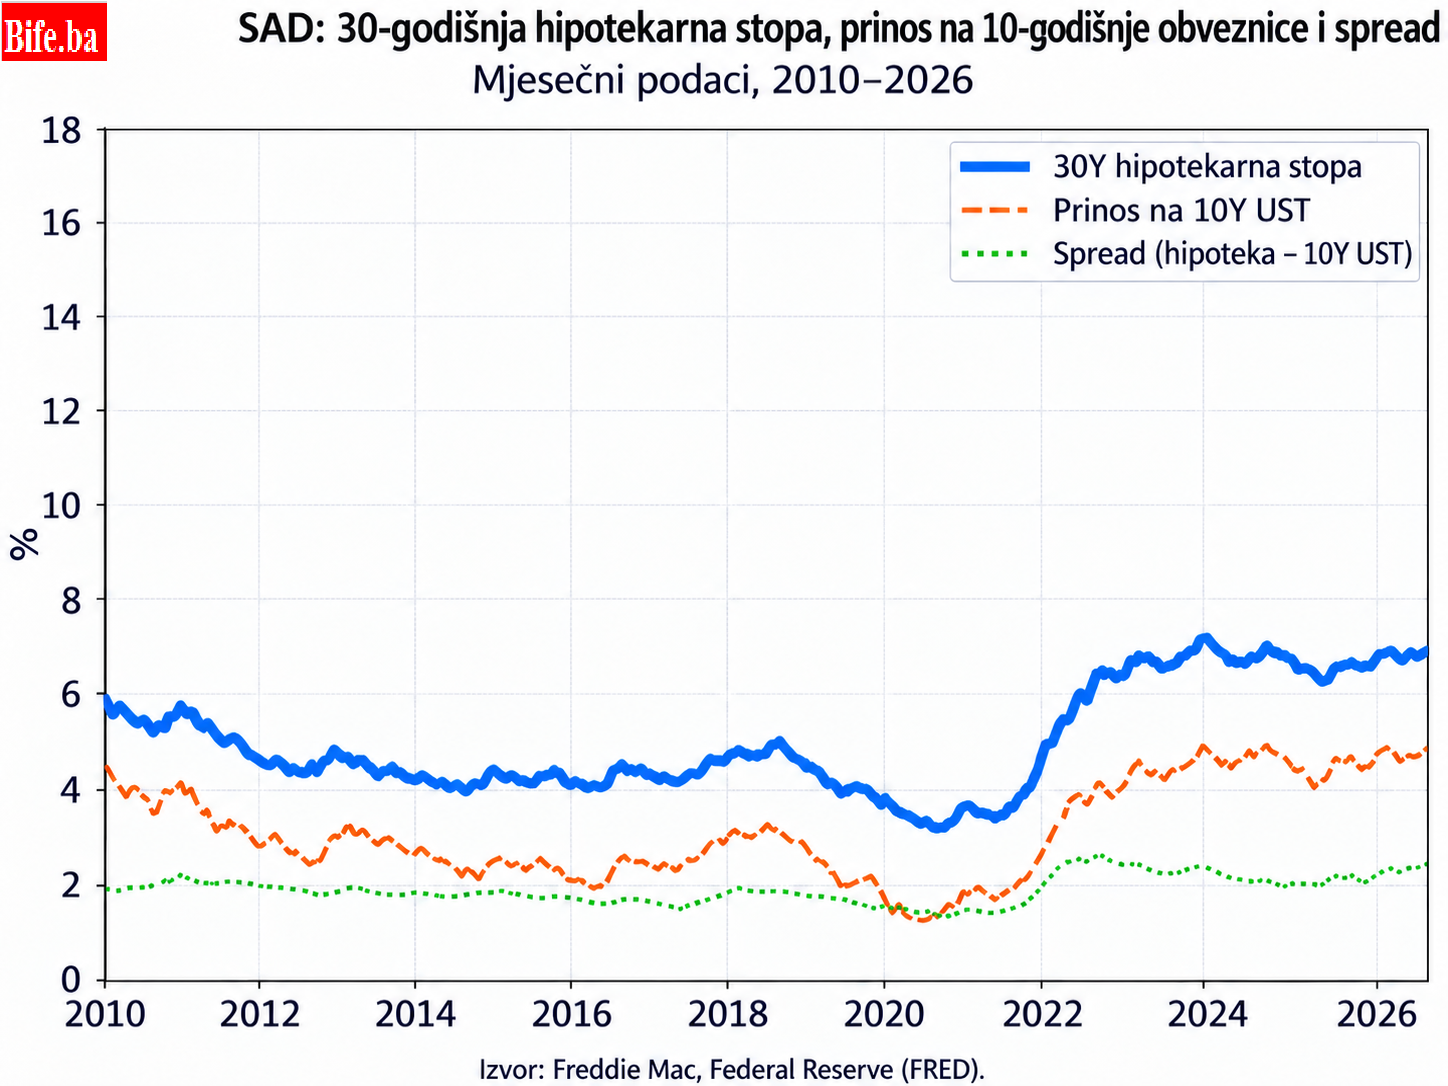
Rast kamatnih stopa na hipotekarne kredite nije jedina briga. On dolazi u periodu povišenog raspona između 30-godišnje hipotekarne kamatne stope i prinosa na desetogodišnje državne obveznice. Taj raspon, odnosno mortgage spread, bio je tokom velikog dijela perioda prije posljednjeg ciklusa monetarnog stezanja znatno niži.
Posljednji podaci veoma dobro pokazuju taj problem. Freddie Mac je 24. septembra objavio prosječnu kamatnu stopu na 30-godišnje fiksne hipotekarne kredite od 7,03%, dok je istog dana prinos na desetogodišnji Treasury iznosio 5,18%. Razlika je, prema tome, iznosila približno 1,85 procentnih poena, odnosno 185 baznih poena.
Na američkom finansijskom tržištu desila se jedna vrlo bitna promjena: rast hipotekarnih stopa nije samo posljedica rasta prinosa na državne obveznice. Prinosi na Treasury snažno su porasli, ali na hipotekarne stope istovremeno utiče i dodatna premija povezana sa MBS tržištem. Zato se promjena desetogodišnjeg prinosa ne prenosi na hipotekarnu kamatnu stopu u odnosu jedan prema jedan.
Jedan od razloga nalazi se u promjeni politike Federalnih rezervi. Američka administracija i Ministarstvo finansija ne mogu direktno da određuju odluke Fed-a: monetarnu politiku određuje Federalni komitet za operacije na otvorenom tržištu (FOMC), a njegove odluke ne zahtijevaju odobrenje predsjednika niti drugih organa izvršne vlasti.
Federalne rezerve su tokom pandemije velikim kupovinama Treasury obveznica i agencijskih MBS-a povećavale potražnju za tim hartijama. Neto kupovine završene su početkom marta 2022, a u junu iste godine započelo je kvantitativno stezanje i postepeno smanjivanje portfelja. Za agencijski dug i MBS početni mjesečni limit smanjivanja portfelja bio je 17,5 milijardi USD, a kasnije je povećan na 35 milijardi USD.
Povlačenjem Fed-a kao velikog neto kupca MBS-a veći dio tržišne ponude morao je da apsorbuje privatni sektor, koji za držanje tih instrumenata zahtijeva odgovarajuću premiju. Fed je i u svojim izvještajima naglašavao da su MBS spreadovi poslije pandemije ostali povišeni u odnosu na raniji period i da je jedan od razloga visoka volatilnost kamatnih stopa.
Kao razlozi rasta raspona navode se i rizik prijevremene otplate (prepayment risk) i rizik konveksnosti (convexity risk). Kada kamatne stope u američkoj ekonomiji padnu, dužnici po hipotekarnim kreditima refinansiraju svoje obaveze jeftinijim kreditima i investitorima u MBS kapital se vraća upravo onda kada bi željeli da zadrže instrument sa višom kamatnom stopom. S druge strane, kada opšti nivo kamatnih stopa poraste, refinansiranje se smanjuje i efektivno trajanje MBS-a produžava se upravo u trenutku kada cijene obveznica padaju. To je tzv. negativna konveksnost — negative convexity. Zbog velikih i naglih promjena kamatnih stopa od 2022. nadalje investitori su za takav rizik zahtijevali veću kompenzaciju. Fed i dalje navodi povišenu volatilnost i rizik prijevremene otplate kao važne razloge relativno visokih MBS spreadova.
Na brži rast kamatnih stopa na hipotekarne kredite dodatno su djelovali poremećaji ponude i potražnje na MBS tržištu tokom američke bankarske krize 2023. godine. Bankarski sektor je u tom periodu smanjivao svoje pozicije u MBS-u. Time je oslabila još jedna važna komponenta institucionalne tražnje za ovim hartijama od vrijednosti.
Zbog toga rast prinosa na američke državne obveznice danas djeluje na tržište nekretnina kroz dva kanala: direktno, preko rasta referentne dugoročne kamatne stope, i indirektno, preko premija koje određuju cijenu i prinos MBS-a. Kada oba kanala djeluju u istom pravcu, rast Treasury prinosa može se pretvoriti u veoma snažno pooštravanje uslova finansiranja za američka domaćinstva.
Visoke hipotekarne kamatne stope istovremeno povećavaju ekonomsku i političku osjetljivost rasta dugoročnih prinosa uoči novembarskih izbora za američki Kongres. Međutim, to treba razlikovati od zvanično navedenog razloga za buyback program: američko Ministarstvo finansija kao njegov cilj navodi podršku likvidnosti tržišta dugoročnih državnih obveznica, a ne smanjenje hipotekarnih stopa ili izborni cilj.


