
Šta je suština masovne rasprodaje obveznica na najrazvijenijim finansijskim tržištima tokom ove godine, koja obara cijene obveznica i povećava prinose? Da li je to samo rast inflacije ili se u pozadini nalaze i neki drugi faktori?
Američko finansijsko tržište omogućava vrlo jednostavno raščlanjivanje nominalnog prinosa na obveznice, koji je predstavljen kao zbir realnog prinosa i tržišno impliciranih inflacionih očekivanja.
Realni prinos se računa na osnovu prinosa na tzv. TIPS obveznice (engl. Treasury Inflation-Protected Securities). TIPS ima fiksnu kuponsku stopu, isto kao i obična obveznica, ali se glavnica indeksira prema inflaciji, uvećava za njen iznos, a fiksna kuponska stopa primjenjuje se na tako korigovanu glavnicu. Realni prinos TIPS-a predstavlja diskontnu stopu koja izjednačava njegovu tržišnu cijenu sa sadašnjom vrijednošću budućih realnih novčanih tokova, isto kao kod obične obveznice.
Drugim riječima, inflaciona indeksacija omogućava da se inflacija „izvuče“ iz prinosa, pa dobijamo realni yield – realni prinos, prema formuli:
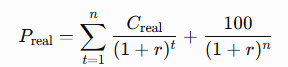
gdje su Preal cijena TIPS obveznice, Creal, realna kamata, r realni prinos do dospijeća, a n ročnost obveznice, odnosno 10 godina za desetogodišnje obveznice.
Na američkom finansijskom tržištu investitor može birati između desetogodišnjih obveznica koje ga ne štite od inflacije i TIPS obveznica koje predstavljaju zaštitu od inflacije.
Za 18. septembar 2026. ovaj odnos je predstavljen kao:
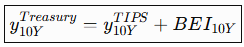
odnosno:
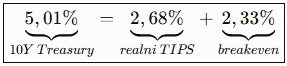
a u poređenju sa godinom dana ranije:
| 18. 9. 2025. | 18. 9. 2026. | Promjena | |
|---|---|---|---|
| 10Y Treasury | 4,11% | 5,01% | 0,90 p.p. |
| 10Y TIPS – realni prinos | 1,73% | 2,68% | 0,95 p.p. |
| 10Y breakeven – tržišno implicirana dugoročna inflaciona očekivanja, BEI | 2,38% | 2,33% | −0,05 p.p. |
Početne vrijednosti FRED-a za 18. septembar 2025. iznose 4,11% za nominalni Treasury i 1,73% za 10Y TIPS, uz breakeven (inflaciona očekivanja koja izravnjavaju nominalne i realne prinose) od 2,38%. Za 18. septembar 2026. Treasury daje 5,01% nominalno i 2,68% realno, što odgovara breakevenu od oko 2,33%.
Rast nominalnog prinosa desetogodišnjih obveznica tokom posljednjih godinu dana praktično uopšte nije rezultat povećanja dugoročnih tržišnih inflacionih očekivanja. On je gotovo u potpunosti posljedica snažnog rasta realnog prinosa, za gotovo jedan procentni poen.
Rast inflacije nakon napada na Iran mogao je indirektno doprinijeti rastu realnih prinosa preko očekivanja restriktivnije politike Fed-a. Trend rasta realnih prinosa očigledan je od momenta ovog geopolitičkog šoka, ali bi bilo pogrešno rast realnih prinosa pripisati samo ovom događaju.
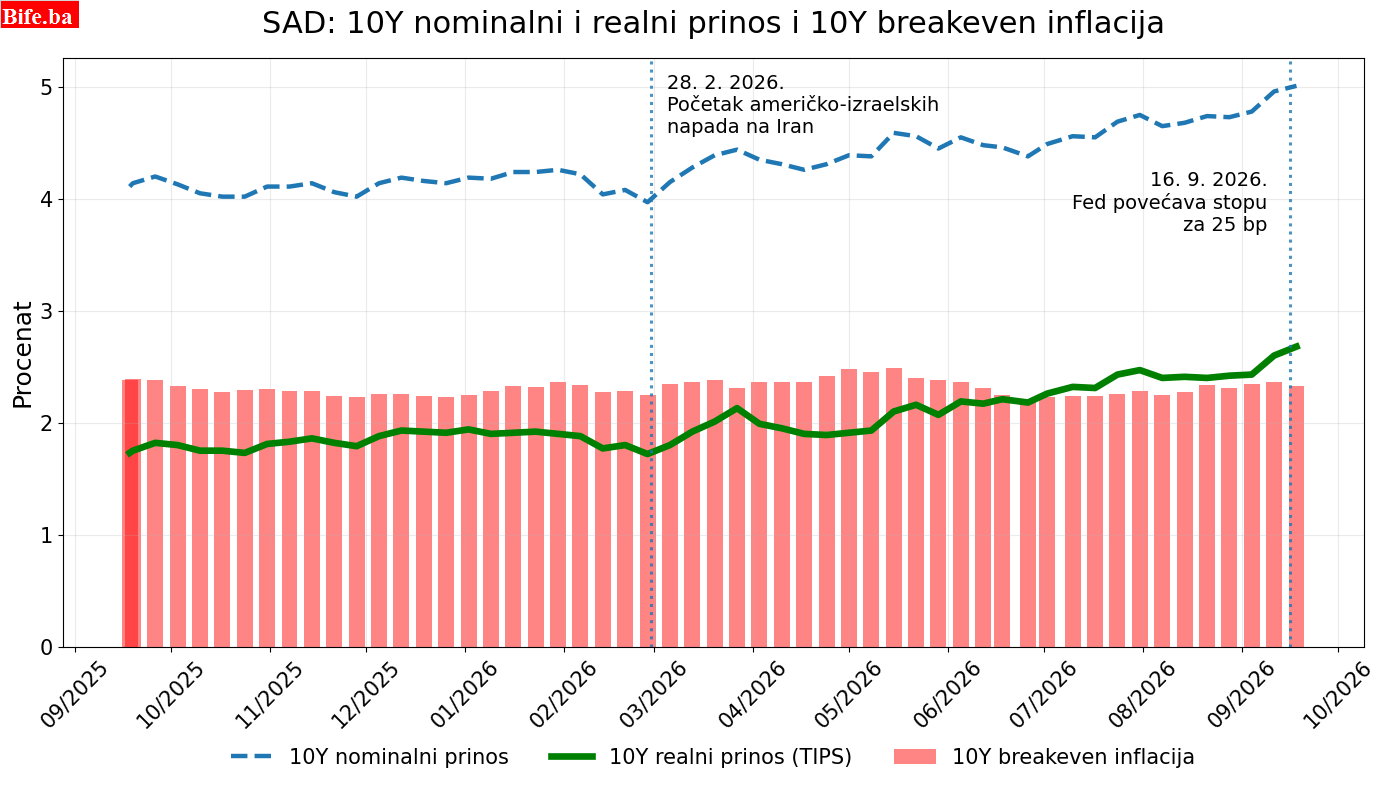
Veliki američki fiskalni deficit i velika ponuda emisija javnog duga povećavaju terminsku premiju koju investitori zahtijevaju za držanje dugoročnih obveznica. Kada ponuda raste, uz istu tražnju, cijena mora ići dole, a prinosi gore – to je jedan od dodatnih razloga rasta realnih prinosa.
Ako se očekuje rast kamatnih stopa, promjene u fiskalnoj politici, privrednom rastu ili ponudi obveznica mijenjaju terminsku premiju, pa investitori traže dodatnu kompenzaciju za preuzimanje rizika držanja dugoročnih obveznica. To bi mogla biti druga važna determinanta visokih realnih prinosa.
S tim u vezi je i očekivanje da će Fed duže održavati restriktivnu nominalnu monetarnu politiku (higher for longer), što povećava očekivanu putanju budućih realnih kratkoročnih kamatnih stopa i utiče na trenutni nivo TIPS prinosa.
I na kraju, Fed je u septembarskom saopštenju povodom povećanja kamatnih stopa naglasio zadovoljavajući privredni rast, jaku domaću potrošnju, rast produktivnosti i otporna kapitalna ulaganja, što umanjuje vjerovatnoću povratka realnih prinosa na prethodne izuzetno niske vrijednosti i održava ih na visokom nivou.
Da zaključimo, podaci ne potvrđuju da je rast dugoročnih inflacionih očekivanja bio glavni neposredni uzrok rasta prinosa na desetogodišnje američke obveznice. U prethodnih godinu dana tržišno implicirana dugoročna inflaciona očekivanja (breakeven inflation) gotovo se nisu promijenila, sa 2,38% na 2,33%, dok su investitori zahtijevali znatno više realne prinose kao dodatnu kompenzaciju za držanje dugoročnih američkih obveznica.


