
U četvrt vijeka rada Banjalučke berze (BLSE), početna struktura prometa se promijenila do neprepoznatljivosti. Ta tvrdnja se može jednostavno pokazati sa par brojki, a da se pri tome ovom organizovanom tržištu hartija od vrijednosti ne oduzme izuzetno važna uloga koju igra u ekonomskom životu Republike Srpske i Bosne i Hercegovine.
U 2007. godini, na početku svjetske finansijske krize, ukupni promet na berzi je bio 743 miliona KM, a od tog iznosa na redovnu trgovinu akcijama odnosilo se 78%.
Tokom sljedeće, 2008. godine, balon na tržištu akcija puca, redovan promet akcijama se smanjuje na 37% ukupnog prometa, koji pada na 275 miliona KM, ali ipak promet akcijama, kad im se dodaju svi ostali oblici prometa akcijama (blok poslovi, preuzimanja, aukcije), zauzima više od 90% ukupnog prometa.
Te godine javna ponuda obveznica činila je 6,5% ukupnog prometa i od tada značajno raste trgovina dužničkim hartijama od vrijednosti (obveznice i trezorski zapisi), a smanjuje se trgovina akcijama kao vlasničkim hartijama od vrijednosti.
Promet u 2025. godini na BLSE je visok u poređenju sa periodom velikog rasta berzanskih indeksa prije 2008. godine, ali udio akcija u ukupnom prometu je mikroskopski, 2,6%.
Rast sklonosti ka kupovini obveznica, finansijskih instrumenata sa fiksnim prinosom, može se povezati sa činjenicom da investitori više vrednuju redovnu isplatu kamate i sigurnost glavnice od potencijalno većeg, ali neizvjesnijeg, prinosa koji nude akcije.
Glavni emitenti dužničkih hartija od vrijednosti na finansijskom tržištu su Republika Srpska i mikrokreditne organizacije. U odnosu na glavnicu zarada se kreće između 5% i 6% (entitetske obveznice), odnosno oko 4% (trezorski zapisi entiteta), dok mikrokreditne organizacije nude na svoje obveznice zaradu od oko 6%.
Promet na Banjalučkoj berzi u 2025.godini
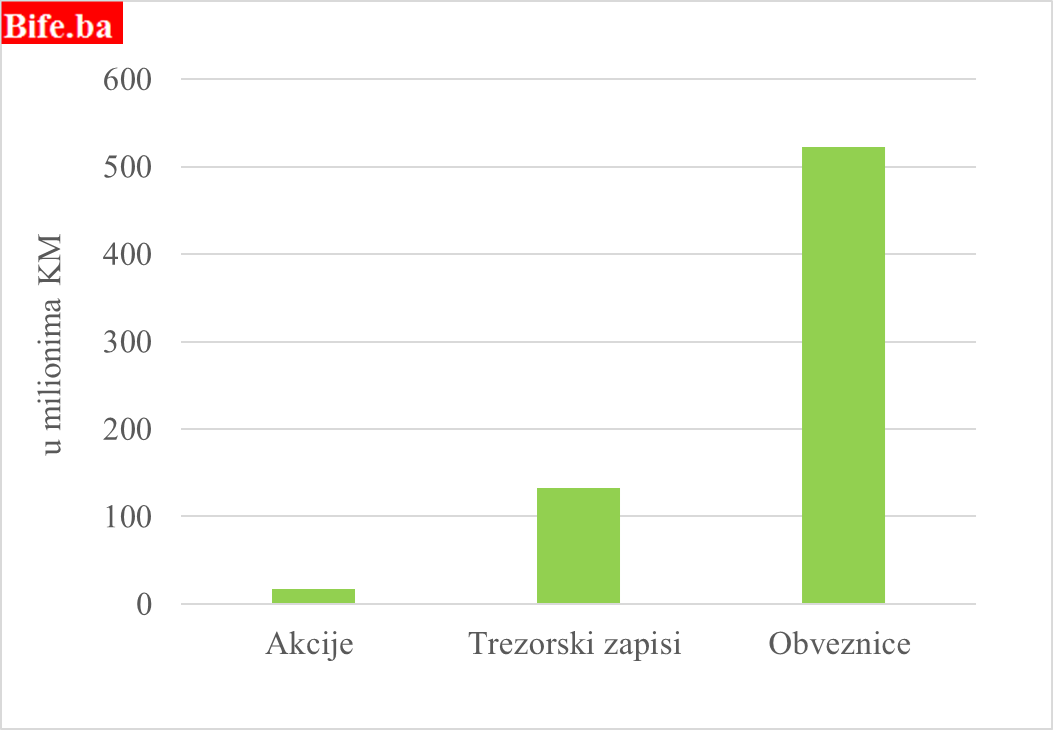
Izvor: www.blbberza.org
Republika Srpska u posljednje vrijeme isplaćuje kamatu na obveznice na godišnjem nivou, a obveznice i trezorski zapisi mogu se prodati na sekundarnom tržištu, čime se investitoru omogućava da prije dospijeća unovči svoju investiciju, ali po tržišnoj cijeni. Na taj način investitor može prije dospijeća doći do novca, dok konačni povrat glavnice zavisi od uslova pod kojima je obveznica kupljena i od njene tržišne cijene.
Na isti način funkcionišu i obveznice mikrokreditnih društava, s tim da su neke od njih dodatno prilagodile otplatu duga koji nastaje emisijom obveznica zahtjevima tržišta; isplata anuiteta je mjesečna i investitor tako dobija natrag jedan dio glavnice i zaradu u obliku kamate na ostatak potraživanja.
Akcije i obveznice su različiti finansijski instrumenti namijenjeni za investitore sa različitim sklonostima ka riziku; investitori u akcije se zbog promjenljivosti prinosa na akcije izlažu većem riziku od investitora u obveznice, čiji su ugovoreni novčani tokovi unaprijed određeni, a sigurnost naplate zavisi od kreditne sposobnosti emitenta i njegovih sredstava za servisiranje obaveza. Kod obveznica mikrokreditnih društava zaštita povjerioca proizilazi iz imovine i kapitala emitenta, dok se kod entitetskih obveznica sigurnost naplate povezuje sa fiskalnim kapacitetom i autonomijom entiteta, odnosno njegovom sposobnošću da obezbijedi sredstva za servisiranje javnog duga kroz poreske prihode, upravljanje imovinom ili novo zaduživanje.
Pa ipak, postoje i određene sličnosti između akcija i obveznica, a najveća je da su to različite robe koje se prodaju na istom organizovanom tržištu, pa zbog toga predstavljaju supstitute, ne bliske, ali ne i potpuno različite, kako bi se moglo zaključiti iz njihovog različitog tretmana u strukturi pasive emitenta i različite pravne i ekonomske prirode novčanog toka koji proizvode.
Najvažnija razlika između akcije i obveznice je da akcije kao dio kapitala primaju na sebe gubitak (ako ne postoje rezerve, ili ako je gubitak veći od rezervi), dok korporativni povjerioci (vlasnici obveznica) imaju prvenstvo u odnosu na vlasnike kapitala (vlasnike kapitala) u namirenju svojih potraživanja iz imovine društva.
Druga razlika je u pravnoj prirodi dividende na akcije i kamate na obveznice; isplata dividende nije obaveza emitenta akcija, dok je isplata kamate obaveza emitenta obveznica. Ako akcionarsko društvo ne isplati dividendu, ono ne izlazi sa tržišta, a ako emitent ne isplati kamatu u skladu sa uslovima emisije, nastupa neizvršenje obaveze, što može imati za posljedicu pokretanje postupka zaštite povjerilaca, uključujući i stečajni postupak, a u slučaju javnopravnog subjekta (entiteta) govorilo bi se o bankrotu ili difoltu.
Prva razlika između obveznice i akcije je sa aspekta emitenta nepromjenljiva, ali druga razlika, koja proizilazi iz tretmana isplate dividende i kamate, mnogo je manja nego što se čini; ona se može dodatno smanjiti i time povećati bliskost ova dva finansijska instrumenta, iako oni nikada neće postati savršeni supstituti.


