
Koliko puta vam se desilo da sretnete neku osobu, s kojom niste dugo vremena komunicirali – ni u četiri oka ni elektronski – i u momentu shvatite da ste potpuno zaboravili na tu osobu, kao da više nije živa?
Nije nimalo slučajno da se glavne informacije o poslovanju akcionarskih društava objavljuju namjerno baš na dan objave finansijskih izvještaja, kako bi se korporativni kalendar, u svom centralnom dijelu, dodatno obogatio i omogućilo tržištu da ugradi sve ključne, javno dostupne informacije u cijenu.
Snabdjevanjem tržišta informacijama prije, tokom i poslije objave finansijskih izvještaja, što, kada se radi o izuzetno značajnim emitentima, vrlo često prerasta u dnevnu aktivnost, nastoji se izbjeći ne samo informaciona entropija, nego i osjećaj da je emitent potpuno zaboravljen, da više „nije živ”.
Komuniciranje informacija o emitentu predstavlja svojevrsan oblik marketinških aktivnosti, koje pored emitenta sprovode i rejting agencije, analitičari i mediji.
Kao i svaki proces marketinga, i ovaj koji se tiče korporacije ima četiri funkcije: da informiše, podsjeti, stvori lojalnost i motiviše.
Svaki put kada na primjer Mikrokreditno društvo ProFin isplati mjesečni anuitet po obveznici, vlasnik obveznica dobija informaciju u obliku SMS poruke o promjeni stanja svoga računa u banci na koji se vrše uplate; dvanaest mjeseci dvanaest poruka.
Time banka, odnosno MKD ProFin, podsjeća investitora na sebe, svoju djelatnost i uredno izmirenje obaveza – u ovakvom odnosu ne može se desiti da vlasnik obveznice zaboravi na emitenta, jer ga on samopodsjeća na sebe.
Neizbježna posljedica redovnih marketinških aktivnosti je stvaranje lojalnosti prema dužniku koji redovno, u skladu sa prospektom emisije, izvršava svoje ugovorne obaveze. Lojalnost prema novcu, posebno redovnim novčanim tokovima i onome ko ih obezbjeđuje, krasi većinu investitora. Proizvedena privrženost stvara kod investitora motiv da dodatno ulaže u finansijske instrumente istog emitenta, da širi pozitivne informacije o njemu i, na kraju, da ga preporuči kao dobru i pouzdanu investiciju.
U susretu sa ovakvim marketingom, emitenti koji isplaćuju dividendu jednom godišnje, slijede obavezujući korporativni kalendar objave finansijskih izvještaja i informišu tržište o značajnim događajima, ostavljaju mnogo manji utisak.
Svaki investitor bi želio da je stalno u centru pažnje svakog emitenta kojem je povjerio novac, naravno to je nemoguće, ali tu želju treba uvijek imati u vidu.
Ovakav oblik marketinga, sveden na objavljivanje tromjesečnog, polugodišnjeg, izvještaja za prvih devet mjeseci i, na kraju, godišnjeg izvještaja o poslovanju, inferioran je u poređenju sa mjesečnom isplatom anuiteta po obveznici.
Odnos sa investitorima ne može se svesti na puko objavljivanje finansijskih izvještaja; niko ne traži mjesečnu isplatu proporcionalnog dijela očekivane dividende, ali je povećanje broja isplata dividende, minimalno na dva puta godišnje, poslovni potez koji ne košta mnogo, a investitoru i tržištu ulijeva novu energiju i optimizam.
Mtel a.d. Banjaluka je godinama dva puta godišnje isplaćivao dividendu (međudividendu) a jednom, 2009. godine, čak i tri puta.
Držane su i prezentacije o finansijskim izvještajima; to je bila korporativna praksa odnosa sa investitorima i javnošću najvišeg nivoa. Ali u posljednjih nekoliko godina dividenda se isplaćuje samo jednom, iako se njena relativna visina (racio isplate dividende u odnosu na zaradu po akciji) ustalila, što čini njeno učestalije godišnje isplaćivanje lakšim.
Mtel ad. Banjaluka, broj isplata dividende po godinama
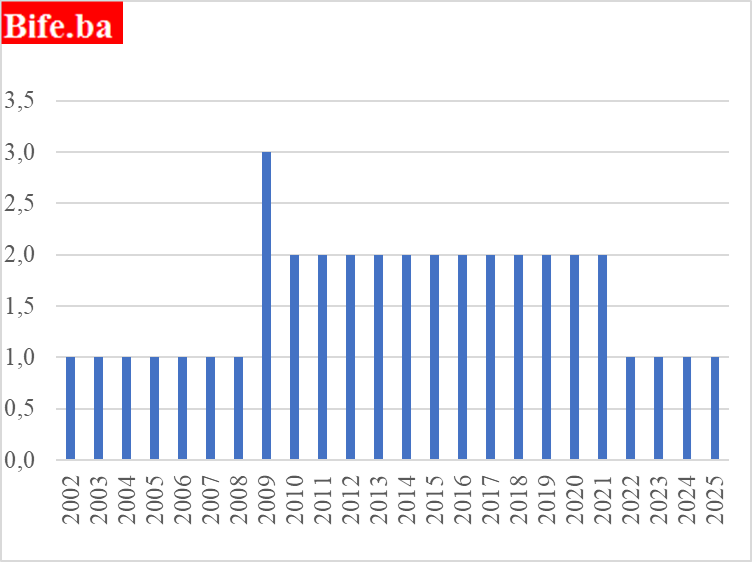
Izvor: www. blberza.com
Direktni konkurenti Mtela nisu samo BH Telekom i HT Eronet ; sa aspekta tražnje za njegovim akcijama to su obveznice i trezorski zapisi Republike Srpske, obveznice mikrokreditnih društava, akcije pojedinih dijelova energetskog sektora i svaka hartija iza koje stoji firma sa dobrim poslovnim performansama i marketingom okrenutim ne samo prema potrošačima njenih roba ili usluga, nego i prema investitoru.
Tražnja za finansijskim instrumentima ne mora nužno nastati spontano; ona se oblikuje i planski stvara, vrlo često i kroz marketinške aktivnosti, s tim da potreban uslov tražnje uvijek nalazimo u bilansima i očekivanjima.
Ako se finansijski instrument prilagodi interesima investitora, tražnja će se pojaviti; način amortizacije duga stvorenog emisijom obveznica mikrokreditnih društava to dokazuje. „Zakon” Dejvida Hjuma, koji ga je projektovao na robna tržišta 19. stoljeća, a po kojem svaka ponuda stvara samu sebi tražnju, vrlo je naivna i pogrešna pretpostavka funkcionisanja i robno-novčanog mehanizma, a i finansijskih tržišta.
Tražnja za robama i uslugama javlja se kada njihovo sticanje zadovoljava određenu ljudsku potrebu; isto važi i za finansijske instrumente – ako je očekivani novčani tok prilagođen potrebama investitora, tražnja će se pojaviti, a s njom i fer cijena finansijskog instrumenta.
Visoka tražnja za obveznicama mikrokreditnog sektora odgovor je na potrebu za očuvanjem glavnice, kamatom većom nego na oročene depozite, urednim mjesečnim prilivom i likvidnim sekundarnim tržištem koje apsorbuje obveznice po cijeni po kojoj je izvršena emisija.
Struktura tržišta akcija Mtela vidi samo tražnju za akcijama nastalu kao posljedicu objavljivanja finansijskih izvještaja, a u posljednje vrijeme ni ekstreman rast nije u stanju da podigne cijenu akcija, jer ostale determinate tražnje akcija izostaju.
Nije isto kada neki mali think-tank ukaže na dvocifrenu stopu rasta profita; posve je drugačije, efikasnije, ako to uradi uprava akcionarskog društva – investitori žele da vide ljude koji vode kompaniju kojoj su povjerili novac i da iz njihovog govornog aparata saznaju dobre, nadprosječne, neočekivano pozitivne rezultate poslovanja.
Kada se ovakvi rezultati saopštavaju od strane osoba koje su ih svojim upravljačkim odlukama i kreirale, investitori imaju osjećaj kao da im oni, i sva javnost, čestitaju na izvanrednim investicionim odlukama.
Ako ovakav oblik komunikacije poslovnih rezultata izostane, rast zainteresovanosti za finansijski instrument ne dobija novi impuls, likvidnost nije nahranjena, a na cijeni akcija se uopšte ne osjeti novi pozitivni informacioni talas.
Suočen sa informacionom učmalošću, malo koji finansijski instrument, makar on generisao i stabilan i predvidiv novčani tok, privući će i održavati pažnju investicione zajednice.
U svijetu akcija, na tržištu koje nema akcija rasta (koje ne isplaćuju dividende, već stvaraju priliku samo za kapitalnu dobit ili gubitak), prvi korak u skretanju pažnje na sebe može biti isplata dividende minimalno dva puta godišnje. To je i način da se osujeti pomjeranje cijene uz promet od nekoliko stotina maraka. A upravama koje oklijevaju poruka je jednostavna: isplata dividende dva puta godišnje jeftinija je od zaborava investitora u stilu “kao da je bilo nekad”.
PORICANJE ODGOVORNOSTI
Analize finansijskog tržišta i, ili pojedinačnih hartija od vrijednosti (akcija, trezorskih zapisa, obveznica) na Bife.ba, ne predstavljaju na bilo koji način prijedlog za kupovinu ili prodaju hartija od vrijednosti. Analize ove vrste su samo lični stavovi autora, a ne investiciono savjetovanje ili privatno bankarstvo.


