
Narodna banka Srbije je 30. oktobra 2026. oduzela ALTA banci dozvolu za rad i donijela rješenje o ispunjenosti uslova za pokretanje stečajnog postupka. Kao neposredne razloge navela je znatno pogoršanje finansijskog stanja, rizik od daljeg slabljenja likvidnosti i ugrožavanje interesa deponenata.
Ova odluka sama po sebi ne dokazuje da su kumulirani gubici premašili računovodstveni kapital banke. Prema javno objavljenom izvještaju za 30. juni 2026, ukupna aktiva iznosila je 214,93 milijarde dinara, a računovodstveni kapital 27,87 milijardi dinara. Regulatorni kapital iznosio je 26,96 milijardi dinara, uz stopu adekvatnosti kapitala od 17,92% (8% je minimum).
Pokazatelji likvidnosti LCR od 140,37% i NSFR od 185,03% bili su iznad opštih regulatornih pragova od 100%. Zbog toga objavljeni podaci na kraju juna nisu ukazivali na neposrednu iscrpljenost kapitala ili kršenje osnovnih likvidnosnih minimuma. Ipak, ovi pokazatelji predstavljaju presjek stanja i ne prikazuju dnevne odlive depozita u naredna četiri mjeseca. Velika koncentracija depozita ili njihovo ubrzano povlačenje moglo je izazvati poremećaj likvidnosti i pored pozitivnog kapitala. Ta mogućnost je hipoteza koju bi trebalo provjeriti podacima o ročnosti obaveza, deponentima i dnevnom kretanju likvidnih sredstava.
U prvom polugodištu 2026. banka je ostvarila neto dobit od 244,37 miliona dinara. Za uporedno prvo polugodište 2025. revidirani izvještaj iskazuje približno 1,02 milijarde dinara neto dobiti, što znači pad od oko 76%. Istovremeno je neto rashod po osnovu obezvređenja finansijskih sredstava povećan sa 118,84 na 345,12 miliona dinara. Takvo povećanje rashoda obezvređenja predstavlja upozorenje na rast troškova kreditnog rizika, ali ne dokazuje da je većina plasmana bila nekvalitetna.
Grafikon 2. Neto dobit u prvom polugodištu, 2022–2026. (mil. RSD)
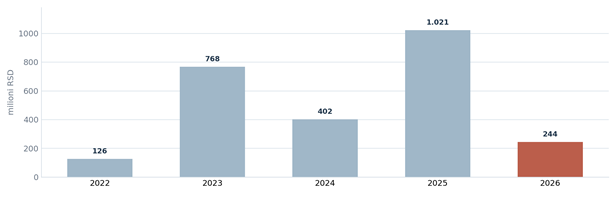
Izvor: polugodišnji finansijski izvještaji; za 2025. revidirani iznos, za 2026. nerevidirani iznos.
Krediti i potraživanja od komitenata porasli su sa približno 63,91 milijardu dinara u junu 2025. na 105,86 milijardi dinara u junu 2026. Rast od oko 65,6% znatno je nadmašio rast ukupne aktive i zahtijevao dodatnu provjeru kvaliteta novoodobrenih kredita. Učešće kredita komitentima u aktivi istovremeno se povećalo sa 46,73% na 49,25%. Poseban rizik nastao bi ako je dio kreditne ekspanzije bio koncentrisan na mali broj dužnika, povezana lica ili slabije obezbijeđene plasmane. Iz javnih izvještaja nije moguće pouzdano utvrditi takvu koncentraciju niti izračunati konačni iznos mogućih nepriznatih gubitaka. Zato su profitabilnost i kreditna ekspanzija indikatori za supervizorsku provjeru, a ne samostalno objašnjenje oduzimanja dozvole.
Grafikon 1. Krediti komitentima i gotovina kod centralne banke, 30.06.2025. i 30.06.2026. (mlrd. RSD)
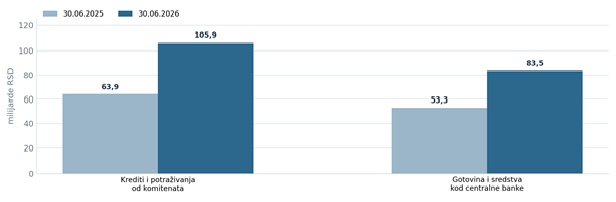
Izvor: bilansi stanja ALTA banke za juni 2025. i juni 2026.
Poseban obrazac vanbilansnih pozicija pokazuje rast sa 117,37 milijardi dinara u junu 2025. na 160,74 milijarde u junu 2026. Do 30. septembra 2026. ukupne vanbilansne pozicije povećane su na 174,77 milijardi dinara. Njihov odnos prema ukupnoj aktivi u septembru iznosio je približno 75,5%, uz korišćenje zaokruženog podatka o bilansnoj aktivi. Iako su preuzete buduće obaveze tada iznosile 65,32 milijarde dinara, vanbilans kao cjelina ne predstavlja iznos koji banka nužno mora isplatiti. Za stvarni likvidnosni rizik presudni su uslovi aktiviranja tih obaveza, kreditni konverzioni faktori i rokovi mogućih odliva.Dodatnu pažnju zaslužuje neslaganje između posebnog junskog obrasca vanbilansa od 160,74 milijarde i objave podataka koja prikazuje 168,74 milijardi dinara.
Grafikon 3. Ukupne vanbilansne pozicije (lijevo) i odnos prema ukupnoj aktivi (desno), VI 2022–IX 2026.
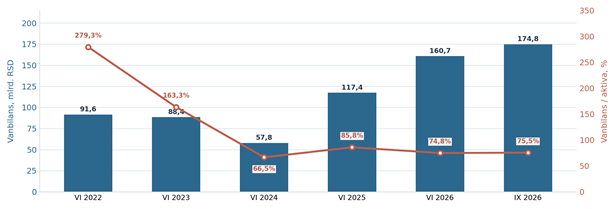
Napomena: IX 2026. – približan odnos uz aktivu od oko 231,5 mlrd. RSD; za VI 2026. korišćen poseban vanbilansni obrazac.
Četvoro viceguvernera NBS saopštilo je 31. oktobra da je stvarno stanje u banci drastično odstupalo od izvještaja dostavljenih centralnoj banci. Njihova izjava otvara pitanje tačnosti i blagovremenosti izvještavanja, ali bez nalaza kontrole ne omogućava identifikaciju spornih bilansnih stavki. Mogući uzroci stečaja stoga obuhvataju naglo pogoršanje likvidnosti, eventualno potcijenjene kreditne rizike i moguće nepravilnosti u izvještavanju, ali je stepen doprinosa svakog uzroka nepoznat. Konačna procjena zahtijeva uvid u nalaz NBS, početni stečajni bilans, strukturu koncentracije depozita i nezavisnu procjenu kvaliteta aktive.
Izvori
1. Narodna banka Srbije, saopštenje o oduzimanju dozvole, 30.10.2026.
2. Narodna banka Srbije, rješenje o ispunjenosti uslova za stečaj – saopštenje, 31.10.2026.
3. FoNet, zajedničko saopštenje četiri viceguvernera, 31.10.2026.
4. ALTA banka, arhiva finansijskih izvještaja (2011–2026).
5. ALTA banka, nerevidirani bilans uspjeha, januar–juni 2026.
6. ALTA banka, bilans stanja, 30.06.2025.
7. ALTA banka, poseban obrazac vanbilansnih pozicija, 30.06.2025.
9. ALTA banka, „Objavljivanje podataka i informacija“, 30.06.2026.
10. ALTA banka, „Vanbilansne pozicije“, 30.09.2026.
Metodološke napomene
Analiza je koristila javno objavljene, djelimično nerevidirane podatke i razlikuje službeno potvrđene razloge regulatorne odluke od hipoteza koje zahtijevaju dodatne dokaze.


