
Pogled na tržište i priroda opklade na akcije variraju zavisno od vrste naočala kroz koje se tržište posmatra; optimista vidi ono što pesimista ne primjećuje, pesimista se ne može oteti negativnoj prošlosti i projektuje je i na budućnost, a umjeren investitor analizira i pozitivne i negativne informacije, nije rob prošlosti, ali ne smatra da je budućnost nužno bolja i razvija umjeren tržišni scenario.
Kako na veličinu naredne dividende Mtela a.d. Banjaluka gleda pesimista, kako optimista i šta se nalazi u sredini tih očekivanja, koja određuju da li će se akcija prodati ili kupiti?
Pesimisti još uvijek žale za prohujalim vremenom u kojem je Mtel godišnje isplaćivao cijelu neto dobit. Kupili su akcije po visokoj cijeni, pad cijene je umanjio vrijednost njihove imovine i ostavio gorčinu, nju stalno prati osjećaj navodne izigranosti zbog promjene dividendne politike, a oni su je razumjeli tek kad je dividenda po akciji pala na oko trećinu neto dobiti po akciji.
Dividenda im je slaba utjeha i stoga ovoj grupi vlasnika akcija pretežno nedostaje bazni motiv da analiziraju bilanse Mtela i traže kompenzaciju za smanjenje vrijednosti svoje imovine. Grupa pesimistički nastrojenih investitora se kladi na dividendu malo iznad 5 pfeninga, oslanjajući se na prethodne isplate, a pad cijene akcije ih iznova ubjeđuje da ne mijenjaju raspoloženje — gorivo za njihovu ogorčenost.
Neki pesimisti su već prodali svoje akcije, pristali na kapitalni gubitak i ne zanima ih što je knjigovodstvena vrijednost akcije TLKM-R-A iznad dvije marke — oni više ne žele da liježu u krevet sa bolom u grudima i čekaju da vrijeme što prije zacijeli finansijski ožiljak.
Druga opklada se vezuje za umjerene investitore.
Oni prihvataju činjenicu da je niska likvidnost tržišta njegova loša strana, da tržište jednom rukom daje, a drugom uzima i da, ako struktura njihove imovine to dopušta, treba biti strpljiv. Ponekad ih iritira kada vide da cijena akcije ide gore-dolje vođena mizernim prometom, ali su svjesni da malen promet može proizvesti promjene cijene koje ne odražavaju promjene u poslovanju društva. U poslovnim knjigama Mtela vide podršku vrijednosti akcije, premda znaju da knjigovodstvena vrijednost nije garancija tržišne cijene.
Umjeren investitor je svjestan rasta neto dobiti Mtela u prvom polugodištu 2026. godine za 47% u odnosu na isti period prethodne godine, primjećuje da se racio isplate dividende u prethodnom periodu kretao oko jedne trećine, ima povjerenje u menadžment Mtela i računa da bi se naredna dividenda mogla kretati između 5 i 8 pfeninga, a priželjkuje da ona bude na gornjoj granici intervala. To je njegovo očekivanje, a ne već donesena odluka o raspodjeli dobiti.
Njegova računica je jednostavna: „Ako kupim akciju po cijeni od jedne marke, a dividenda bude 8 pfeninga, moj dividendni prinos biće 8%, prije troškova i eventualnih poreza. Imam i mogućnost da prisvojim kapitalnu dobit ako tržište rastom cijene bude reagovalo na objavu neočekivano visoke dividende, ali prihvatam i rizik pada cijene.“ Ako akciju kupi po nižoj cijeni, uz istu dividendu, dividendni prinos biće veći, dok će ukupan prinos zavisiti i od kretanja tržišne cijene.
Optimisti vide sve što i umjeren investitor, njihova misao seže i do načina razmišljanja pesimiste, ali njegovim negativnim očekivanjima daju manju težinu; oni ne ograničavaju moguću dividendu na jednu trećinu neto profita, a ni na sam godišnji neto profit.
Njihova analiza se ne završava na godišnjem bilansu uspjeha; optimisti posmatraju svu aktivu i pasivu Mtela i posebnu pažnju posvećuju onome što njihove pesimistične i umjerene kolege možda potcjenjuju, a to je ogromna neraspoređena dobit tekuće i prošlih godina, koja je na dan 30. juna 2026. iznosila 213,8 miliona KM.
Veliki optimizam ih navodi da u ovoj bilansnoj poziciji vide ogromno akumulaciono jezero koje se puni kada Mtel dio neto dobiti zadrži umjesto da ga isplati u obliku dividende. To je, međutim, jezero akumulirane dobiti u kapitalu društva, a ne gotovine koja već čeka na isplatu.
A da li optimista dovodi cijenu akcije i u vezu sa ostalim rezervama od 371,9 miliona KM? Da, dovodi, i nikad ne gubi iz uma da Mtel ima oko 491,4 miliona akcija. Ali prije nego što ostale rezerve uključi u računicu o mogućoj dividendi, mora utvrditi njihovo porijeklo, namjenu i uslove pod kojima bi mogle biti raspodijeljene. Sam naziv bilansne pozicije ne znači da je cio iznos raspoloživ za isplatu akcionarima.
Neraspoređena dobit i ostale rezerve Mtela a.d. Banjaluka, 30. 6. 2026. godine, u milionima KM
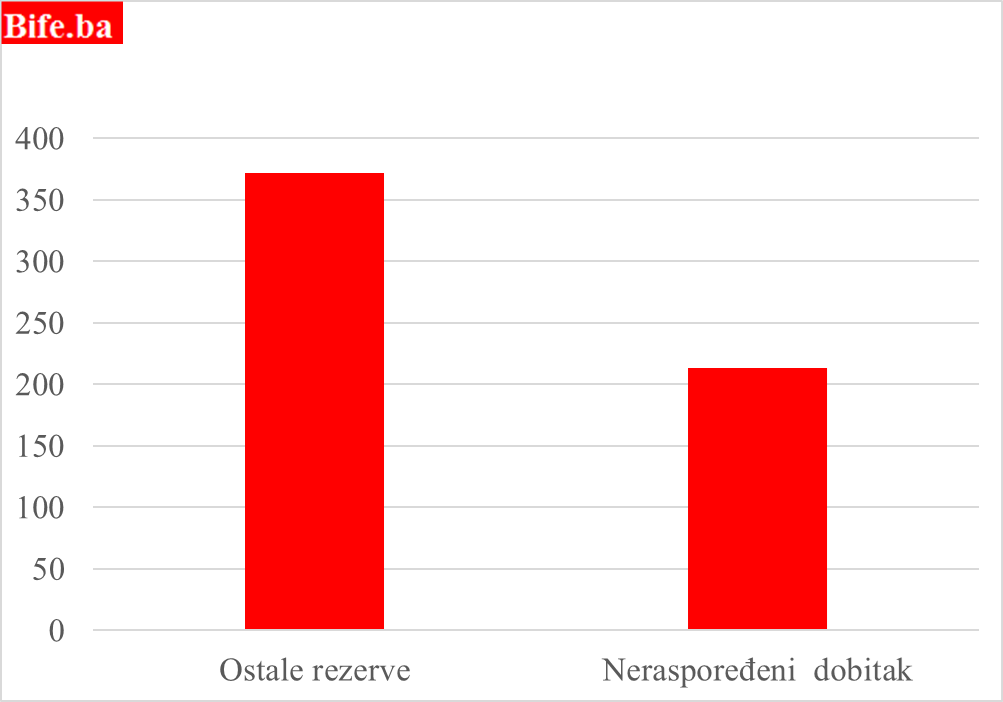
Izvor: Nekonsolidovani finansijski izvještaj Mtela a.d. Banjaluka na dan 30. 6. 2026. godine.
Optimisti nisu nimalo naivni; njihova analiza počinje na bilansu, ali se ne završava na njemu. Svjesni su oni da veliki zahvat za dividendu iz akumulirane dobiti zahtijeva odgovarajuću likvidnost. Da li je Mtel ima dovoljno, zavisi od obima moguće isplate, raspoložive gotovine, novčanih tokova, dospjelih obaveza i investicionih potreba.
Isplatu bi moglo olakšati dugoročno zaduživanje ili, ako za to postoje uslovi, odgađanje isplate dijela dividende većinskom vlasniku. Ta dva puta nemaju isti efekat: kredit donosi novu gotovinu, ali i dug i troškove kamata, dok prolongacija isplate čuva postojeću gotovinu i pomjera njen odliv. Ni jedno ni drugo samo po sebi ne znači da je velika dividenda izvjesna ili da bi bila najbolje rješenje za društvo.
Optimista u svoju opkladu uključuje i izborni kontekst Srbije u 2026. godini. Razmatra mogućnost da izborna godina pojača pritiske na javnu potrošnju i interes države za prihode od dividendi društava u kojima ima vlasnički udio, među njima i Telekoma Srbije, većinskog vlasnika Mtela a.d. Banjaluka. To je mogući političko-finansijski scenario, a ne automatska veza između izbora i visine dividende.
Optimista se pita da li će većinskom vlasniku Mtela trebati dodatna likvidnost i da li bi jedan od njenih izvora mogla biti naplaćena dividenda Mtela. Povećane potrebe većinskog vlasnika za gotovinom mogle bi ojačati interes za veću isplatu, ali konačna odluka zavisi i od finansijskih mogućnosti Mtela, njegovih poslovnih planova i prioriteta vlasnika.
Optimista, pored analize finansijsko-političkog ciklusa, motri i na javni dug Srbije i stare prijedloge o djelimičnoj prodaji državnog udjela u Telekomu Srbije. Pita se da li bi eventualna promjena vlasničke strukture donijela drugačije zahtjeve u pogledu zaduženosti, investicija i raspodjele dobiti unutar grupe. Tek preko takvih odluka mogla bi se uspostaviti veza sa bilansima i dividendom Mtela; sama prodaja državnog udjela u matičnom društvu ne donosi automatski novac Mtelu niti njegovim manjinskim akcionarima.
Optimista zna da tržište nikada ne prestaje da iznenađuje. Mogućnost da akcionarsko društvo odluči da dio ranije akumulirane dobiti isplati kroz dividendu podstiče ga da drži postojeće akcije, kupuje nove i čeka da se jedan dio akumulacije izlije na njegov račun. Ali mogućnost nije obećanje, a iskustvo nekog drugog akcionarskog društva nije dokaz da će Mtel postupiti na isti način.
Optimisti u ovom scenariju daju veću težinu mogućnosti visoke dividende i oporavka cijene; pesimisti veću težinu daju prethodnim gubicima i riziku novog razočaranja, dok umjereni investitori pokušavaju uskladiti očekivani prinos sa rizikom i vremenom čekanja. Pesimisti su zato skloniji prodaji, optimisti kupovini, a umjereni investitori odluku vežu za cijenu po kojoj mogu ući na tržište ili iz njega izaći.
Snaga optimističke opklade je u tome što godišnja dobit ne mora biti jedini oslonac buduće dividende. Njena slabost je što između akumulirane dobiti u bilansu i novca na računu akcionara stoje likvidnost, poslovne potrebe i odluka o raspodjeli.
Bez optimista tržište akcija bi ostalo bez važnog dijela potražnje i spremnosti da se kupuje onda kada preovladava strah. Ipak, vrijednost njihove opklade zavisi od pokrivenosti optimizma ekonomskim i finansijskim argumentima. Pesimista je isuviše uplašen, umjeren investitor isuviše oprezan, a dalek i širok vidik je privilegija onih koji i u tržišnoj depresiji vide mogućnost oporavka — i prihvataju rizik da na njega čekaju duže nego što su očekivali.
PORICANJE ODGOVORNOSTI
Analize finansijskog tržišta i, ili pojedinačnih hartija od vrijednosti (akcija, trezorskih zapisa, obveznica) na Bife.ba, ne predstavljaju na bilo koji način prijedlog za kupovinu ili prodaju hartija od vrijednosti. Analize ove vrste su samo lični stavovi autora, a ne investiciono savjetovanje ili privatno bankarstvo.


