
Nakon nekoliko nedjelja pada cijena akcija, sudeći prema količini i rasporedu kupovnih i prodajnih naloga, tržište kao da ponovo, ispočetka, otkriva draži držanja akcija Mtela a.d. Banjaluka?
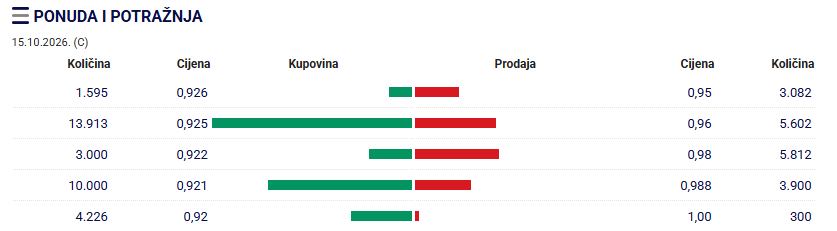
Prvi put nakon dugo vremena neravnoteža između prvih pet cjenovnih grupa kupoprodajnih naloga, vidljivih na sajtu Banjalučke berze, formirana je u korist kupaca.
Akcija označena kao TLKM-R-A danas je bila mnogo više tražena nego što je nuđena na prodaju, tražnja iskazana kroz prvih pet nivoa kupovnih naloga nadmašila je ponudu na odgovarajućim prodajnim nivoima za 75%.
Nasuprot blizu 33 hiljade akcija koje su kupci bili spremni da kupe (po cijeni od 0,92 KM do 0,926 KM) nalazilo se samo 19 hiljada akcija koje su prodavci bili spremni da prodaju (po cijeni od 0,95 KM do 1 KM).
Kupci su, kao i svi kupci, tražili nižu cijenu, prodavci su, kao i svi prodavci, nalazili zadovoljenje interesa u višoj cijeni i, pošto je „dogovor“ o cijeni između preostalih kupovnih i prodajnih naloga izostao, prometovano je svega 10.250 akcija.
Iako neravnoteža u knjizi naloga pokazuje veće interesovanje kupovne strane na posmatranim cjenovnim nivoima, ona još nije dovoljan dokaz trajnijeg preokreta tržišnog raspoloženja, posebno zbog relativno malog obima trgovanja.
Kupovni i prodajni nalozi, Mtel a.d. Banjaluka
(15.10.2026. kraj trgovačkog dana)
Izvor: Banjalučka berza.
Od 10. jula 2026. godine, posljednjeg dana trgovanja akcijama sa pravom na dividendu za 2025. godinu, do danas cijena akcije pala je za 8,12% (sa 1,01 KM na 0,928 KM), što je jedan jak razlog pomjeranja neravnoteže u korist kupaca – tražnja za robom, pod ostalim nepromijenjenim uslovima, raste kada ona pojeftini.
Međutim, kada se u obračun uključi isplaćena dividenda od 0,053724 KM po akciji, ukupan prinos akcionara koji je ostvario pravo na dividendu iznosi približno -2,83%. Pad tržišne cijene je, dakle, znatno veći od ukupnog negativnog prinosa na ulaganje.
Postoji još dosta razloga za formiranje neravnoteže u korist kupaca, o njima smo pisali, ali možda postoji još jedan, vrlo bitan razlog podrške koju tržište u intervalu 0,92 KM – 0,93 KM daje ovim akcijama.
Prije nedjelju dana objavljeno je da je Mtel postao većinski vlasnik (51%) Društva za proizvodnju, promet i usluge „KTV E-G-E“ d.o.o. Doboj Jug, koje pruža usluge kablovske televizije i interneta, što je još jedna akvizicija poslije višegodišnje pauze.
Zanimljivo je da ovo nije prvi pokušaj Mtela da preuzme navedeno preduzeće. Još u oktobru 2018. godine Mtel je iskazao namjeru da kupi 100% njegovog kapitala, ali je u martu naredne godine odustao od realizacije te transakcije. Osam godina poslije prvog pokušaja ostvarena je većinska vlasnička kontrola nad istim preduzećem, što ovoj akviziciji daje i određenu stratešku dimenziju.
O kakvoj je investiciji, u finansijskom smislu, riječ, ne može se precizno reći, jer nije data informacija o cijeni ovoga kupoprodajnog ugovora (kupovine udjela), ali na osnovu analize šturih, javno dostupnih podataka može se ipak izgraditi djelimičan uvid u stepen kvaliteta ove investicije.
U poređenju sa Mtelom ova firma je srazmjerno malena, njen prihod je ispod 1% Mtelovog, ali snaga te firme nije ni u prihodu koji donosi, već u njenoj relativnoj profitabilnosti.
Prošle godine ostvarila je prihod od 3,14 miliona KM i neto profit od približno 322 hiljade KM, što predstavlja neto profitnu maržu od nešto više od 10%. Prema javno dostupnim pokazateljima profitabilnosti, njen ROE (povrat na kapital) iznosi približno trećinu, što je više od četiri puta iznad Mtelovih 7,13%; kupljena je firma čija relativna sposobnost da generiše profit, mjereno prinosom na vlastiti kapital, višestruko prevazilazi odgovarajući pokazatelj sada matičnog preduzeća.
I prinos na imovinu (ROA) ukazuje na visoku efikasnost korišćenja raspoloživih sredstava. Prema metodologiji poslovne baze CompanyWall, ovaj pokazatelj iznosi približno 27%, dok je ROA Mtela u 2025. godini bio oko 4,5%, na aktivu od približno 1,7 milijardi KM. Iako ova dva pokazatelja, zbog razlika u metodologiji obračuna, nisu potpuno uporediva, razlika ukazuje na izrazito visoku relativnu profitabilnost manjeg preduzeća.
Veća efikasnost male firme, u odnosu na veliku firmu iz slične djelatnosti, može biti važan pokretač horizontalnog vlasničkog povezivanja, posebno ako se očekuje da povezivanje doprinese smanjenju troškova, širenju korisničke baze i boljem korišćenju postojeće infrastrukture.
Ukazali smo na činjenicu da vrijednost investicije nije poznata, ali čak i pod pretpostavkom da je udio kupljen po cijeni koja je za 100% veća od njegove proporcionalne knjigovodstvene vrijednosti, prinos na kupovnu cijenu mogao bi biti vrlo visok. Ako se za ilustraciju uzme kapital od približno milion KM i godišnja neto dobit od 322 hiljade KM, udjelu Mtela od 51% odgovara oko 164 hiljade KM godišnje dobiti. Pri hipotetičkoj kupovnoj cijeni od 1,02 miliona KM, prinos dobiti na uloženi novac iznosio bi oko 16%.
Ovaj prinos nije isto što i ROE ili ROA kupljenog preduzeća, a njegova stvarna visina zavisi od plaćene cijene, buduće dobiti i troškova transakcije. Ipak, navedena računica pokazuje da visoka relativna profitabilnost preduzeća može opravdati i kupovnu cijenu znatno iznad knjigovodstvene vrijednosti kapitala.
Najnovija akvizicija, stečevina Mtela, pod pretpostavkom da je finansirana raspoloživim novčanim sredstvima, transformiše dio novčane aktive, koja može donositi relativno nizak prinos, u vlasničko ulaganje sa potencijalno mnogo većom profitabilnošću. Koliko će ta transformacija stvarno povećati zaradu Mtela zavisi prvenstveno od kupovne cijene i budućih rezultata preuzetog preduzeća.
Ne treba, međutim, precjenjivati neposredni doprinos ove akvizicije ukupnoj dobiti Mtela. Ako se posmatra neto dobit Mtela od 77,4 miliona KM u 2025. godini, dio prošlogodišnje dobiti kupljenog preduzeća koji odgovara stečenom vlasničkom udjelu predstavlja tek oko 0,21% te dobiti. Neposredni finansijski efekat je, dakle, relativno mali, ali dugoročni efekti horizontalnog povezivanja mogu biti znatno veći od prostog zbira dobiti dva preduzeća.
Zato tržište ima novi razlog da pokaže veći stepen interesovanja za akcije Mtela, iza kojih sada stoji i većinski udio u novokupljenom, relativno visokoprofitabilnom preduzeću. Ipak, još nije moguće pouzdano utvrditi koliko je upravo ova akvizicija uticala na povećanje kupovnih naloga, a koliko je ono posljedica prethodnog pada cijene akcija i drugih tržišnih okolnosti.
Kratkoročno i statički posmatrano, predmetna akvizicija, ukoliko je finansirana vlastitim novčanim sredstvima, smanjuje raspoloživu likvidnost Mtela i može ograničiti prostor za povećanje novčanih isplata akcionarima. Dugoročno, dinamički sagledano, ona stvara mogućnost povećanja neto dobiti, a time i osnovice iz koje se isplaćuju dividende.
To ne znači da će automatski porasti i racio isplate dividende (dio neto dobiti koji se isplaćuje akcionarima), jer konačna raspodjela dobiti zavisi od investicione politike, likvidnosti i odluka vlasnika. Međutim, ako se očekivani pozitivni efekti akvizicije ostvare, povećava se i ekonomski potencijal za rast ukupnog iznosa dividendi i dividende po akciji Mtela a.d. Banjaluka.
PORICANJE ODGOVORNOSTI
Analize finansijskog tržišta i, ili pojedinačnih hartija od vrijednosti (akcija, trezorskih zapisa, obveznica) na Bife.ba, ne predstavljaju na bilo koji način prijedlog za kupovinu ili prodaju hartija od vrijednosti. Analize ove vrste su samo lični stavovi autora, a ne investiciono savjetovanje ili privatno bankarstvo.


