
Jedno od glavnih pitanja na tržištu sirove nafte Brent je koliko dugo će ovako visoke cijene nafte trajati, i kada će se vratiti na nivo od oko 70 USD po barelu na kojem su bile u februaru 2026.godine – ovaj tekst će dati svoju verziju odgovora na tu dilemu.
U vezi s postavljenim pitanjem ključna saznanje je da struktura cijena sirove nafte na fjučers (terminskom) tržištu predstavlja važan izvor informacija o očekivanjima tržišnih učesnika i potencijalnom kretanju spot cijene nafte.
Posebnu vrijednost za analizu ima opadajuća fjučers ili terminska kriva (backwardation), koja pokazuje da su cijene ugovora sa bližim rokovima isporuke više od cijena ugovora sa udaljenijim rokovima isporuke.
Pod pretpostavkom da cijene fjučersa predstavljaju kvalitetne i nepristrasne prognoze budućih spot cijena nafte, terminska kriva može se koristiti za procjenu budućih spot cijena.
Takva pretpostavka omogućava da se analiza terminske strukture proširi primjenom eksponencijalnog modela (dodatna pretpostavka), čiji koeficijent opadanja i vrijeme poluraspada imaju direktno prognostičko tumačenje.
Osnovni model ima oblik F(t)=N+P0e^{-kt}, gdje su F(t) cijena fjučersa za određeni rok isporuke, N dugoročni referentni nivo cijene, P0 početna razlika u odnosu na taj nivo (početna premija), k koeficijent eksponencijalnog opadanja, a t vrijeme izraženo u mjesecima, a e baza prirodnog logaritma.
Pretpostavka prestavljenog modela je da se razlika između očekivane buduće spot cijene i njenog dugoročnog nivoa smanjuje konstantnom proporcionalnom stopom.
Podaci sa portala Investing.com za rano jutro 12. novembar 2026. godine pokazuju da je posljednja prikazana gotovinska cijena Brenta iznosila 92,62 USD po barelu, dok su cijene januarskog, junskog i decembarskog fjučersa za 2027. godinu iznosile 91,99 USD, 84,35 USD i 78,70 USD.
Gotovinska cijena bila je viša od cijene januarskog fjučersa za 0,63 USD, što na početku terminske strukture odgovara backwardationu.
Istovremeno, cijene svih posmatranih mjesečnih fjučersa od januara pa sve do decembra 2027. godine sukcesivno opadaju, čime je backwardation jasno potvrđen i unutar same terminske krive, a ne samo između spot i fjučers cijene.
Razlika između januarskog i decembarskog fjučersa iznosi 13,29 USD po barelu, odnosno približno 14,4% januarske cijene, što ukazuje na izraženu razliku u vrednovanju bližih i udaljenijih rokova isporuke – to predstavlja početnu premiju (P0).
Opet pod pretpostavkom da se fjučers cijene prihvate kao prognoze budućih spot cijena, njihova opadajuća struktura ukazuje na očekivanja o opadajućem trendu spot cijene.
Za ocjenu tempa opadajućeg trenda moguće je koristiti vrijeme poluraspada.
Vrijeme poluraspada, po analogiji sa nuklearnom fizikom i hemijskim procesima, pokazuje koliko je mjeseci potrebno da se očekivano odstupanje cijene od dugoročnog referentnog nivoa, to jest početne premije, smanji za polovinu.
Matematički, vrijeme poluraspada određuje se izrazom t{1/2}=ln(2)/k, pa veći koeficijent k znači brže približavanje referentnoj cijeni, a manji koeficijent sporije približavanje.
Ako se cijena decembarskog fjučersa od 78,70 USD uslovno uzme kao referentna cijena, a koeficijent izračuna iz januarskog i februarskog ugovora po formuli k= – ln(P1/P0), dobija se vrijednost koeficijenta k od približno 0,1640 što odgovara vremenu poluraspada od približno 4,23 mjeseca. To znači da se početna premija od 13,29 USD za 4,23 mjeseca smanji za pola, a za 8,5 mjeseci početna premija nestaje i spot cijena je jednaka referentnoj cijeni od 78,7 USD.
Ovako dobijen rezultat zavisi od samog izbora referentne cijene i zato je metodološki ispravniji pristup istovremena procjenu sva tri parametra eksponencijalne funkcije (N, P0, k) na osnovu cijena svih dvanaestomjesečnih ugovora, čime se izbjegava poistovjećivanje decembarske cijene fjučersa sa dugoročnom ravnotežnom cijenom.
Primjenom nelinearne metode najmanjih kvadrata na navedene podatke dobijena je funkcija F(t)=71,06+20,78e^{-0,0900t}, pri čemu januar 2027. predstavlja početni mjesec.
Procijenjeni koeficijent, k=0,0900, daje vrijeme poluraspada od približno 7,70 mjeseci, što je znatno duže od 4,23 mjeseca dobijena jednostavnijim postupkom.
Razlika između dva rezultata pokazuje koliko je izbor dugoročnog referentnog nivoa značajan za ocjenu očekivane brzine pada cijene nafte.
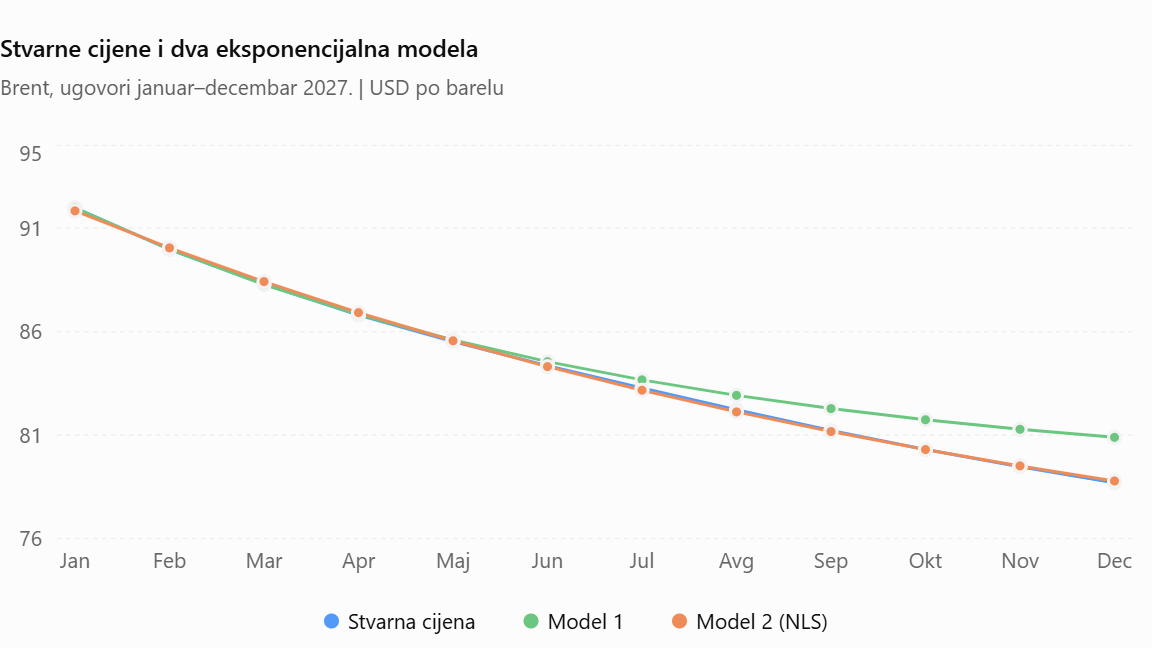
Izvor: Investing.com, , 12.11.2026. ujutru| Januarski–decembarski ugovori 2027.proračun autora na osnovu prikazanih kotacija.
Regresioni model (Model 2, NLS – nonlinear least square) veoma dobro opisuje posmatranu terminsku krivu, sa prosječnom kvadratnom greškom izraženom njenim korijenom od približno 0,09 USD po barelu, što potvrđuje njegovu deskriptivnu prikladnost za raspoložive podatke.
Prema tom modelu, očekivana spot cijena za januar 2027. iznosi približno 91,84 USD, za jun 84,31 USD, a za decembar 78,78 USD po barelu.
Vrijeme poluraspada od 7,70 mjeseci znači da bi se početno odstupanje (20,78) očekivane cijene od procijenjenog dugoročnog nivoa od 71,06 USD prepolovilo približno između avgusta i septembra 2027. godine, kada bi modelirana cijena dostigla oko 81,45 USD po barelu (71,06+20,78/2).
Početna brzina smanjivanja očekivane spot cijene, određena prvim izvodom eksponencijalne funkcije, iznosi približno 1,87 USD po barelu mjesečno (20,78*0,09), dok se sa približavanjem dugoročnom nivou postepeno smanjuje.
Za približno 15 ipo mjeseci (7,7 x 2) fjučersa bi dostigla ravnotežni nivo od 71,06 USD, približno onoliko kolika je bila u februaru 2026. godine, neposredno uoči izraelsko-američkog napada na Iran, koji je pokrenuo rast cijena sirove nafte.
Prema ovom modelu, negdje polovinom aprila 2028.godine spot cijena brenta bi se mogla vratiti na prijeratni nivo od blizu 70 USD po barelu, ali pod uslovom odsustva velikih poremećaja na tržištu koji mogu proizvesti ekstremne i nelinearne promjene cijena.
Upotrebna vrijednost poluraspada (vremena potrebnog da se početna premija smanji za pola) naročito dolazi do izražaja kada se koeficijent k i vrijeme poluraspada izračunavaju kontinuirano; veća vrijednost koeficijenta smanjuje vrijeme poluraspada i ubrzava normalizaciju cijene, a niža vrijednost produžava krizno stanje na tržištu.
Ograničenja nelinearnog modela najmanjih kvadrata (Model 2) proizilaze iz osnovnih pretpostavki na kojima je izgrađen. Fjučers cijene sirove nafte ne moraju nužno biti nepristrasna i pouzdana procjena budućih spot cijena; veličina zaliha nafte, geopolitička premija, troškovi finansiranja i skladištanja su takođe determinate spot cijene, a ne samo cijena fjučers ugovora.
Ni pretpostavka da očekivana spot cijena ima eksponencijalnu dinamiku sa konstantnim koeficijentom opadanja (k) i stabilnim dugoročnim nivoom (N) nije opravdana, jer i geopolitički događaji, promjene proizvodnje i tražnje mogu izazvati nagle i nelinearne promjene cijena, koje odstupaju od promjena utvrđenih modelom.
Procijenjeni dugoročni nivo cijene od 71,06 USD stoga ne treba poistovjećivati sa nepristrasno utvrđenom ravnotežnom cijenom nafte, ne samo zato što je izveden iz ograničenog vremenskog raspona fjučers ugovora (2027.godina) i potencijalnih ekstremnih promjena, već i zbog toga što sam izbor eksponencijalnog oblika modeliranja cijene, predstavlja subjektivni faktor prognoze sam po sebi.
Visok stepen podudaranja drugog modela sa postojećom terminskom krivom, koji je očigledan i iz grafičkog prikaza, potvrđuje kvalitet njenog matematičkog opisa, ali ne predstavlja dokaz da će se prognozirane spot cijene zaista ostvariti.
Prema tome, vrijeme poluraspada može imati značajnu upotrebnu vrijednost kao pokazatelj očekivane brzine prilagođavanja spot cijene i same očekivane spot cijene, ali samo pod uslovom da se shvate pretpostavke na osnovu kojih se poluraspod, i cijeli model, zasnivaju.


