
Potpuno različite performanse velikih tržišta akcija, čak i unutar iste zemlje, uvijek i iznova potvrđuju staru istinu: tržište jednom rukom uzima, a drugom daje. Raznolikost i nepredvidivost tržišta akcija moraju zadiviti i one koji nikada nisu kupili akcije neke firme, ali to možda namjeravaju.
Treći kvartal 2026. godine pokazao je da isti makroekonomski faktori, kao što su rast kamatnih stopa, inflacija i geopolitička neizvjesnost, ne djeluju podjednako na različita tržišta akcija, pa čak ni na kompanije koje posluju u istoj privredi. U analizi tržišta akcija u ovome tekstu krećemo od Japana.
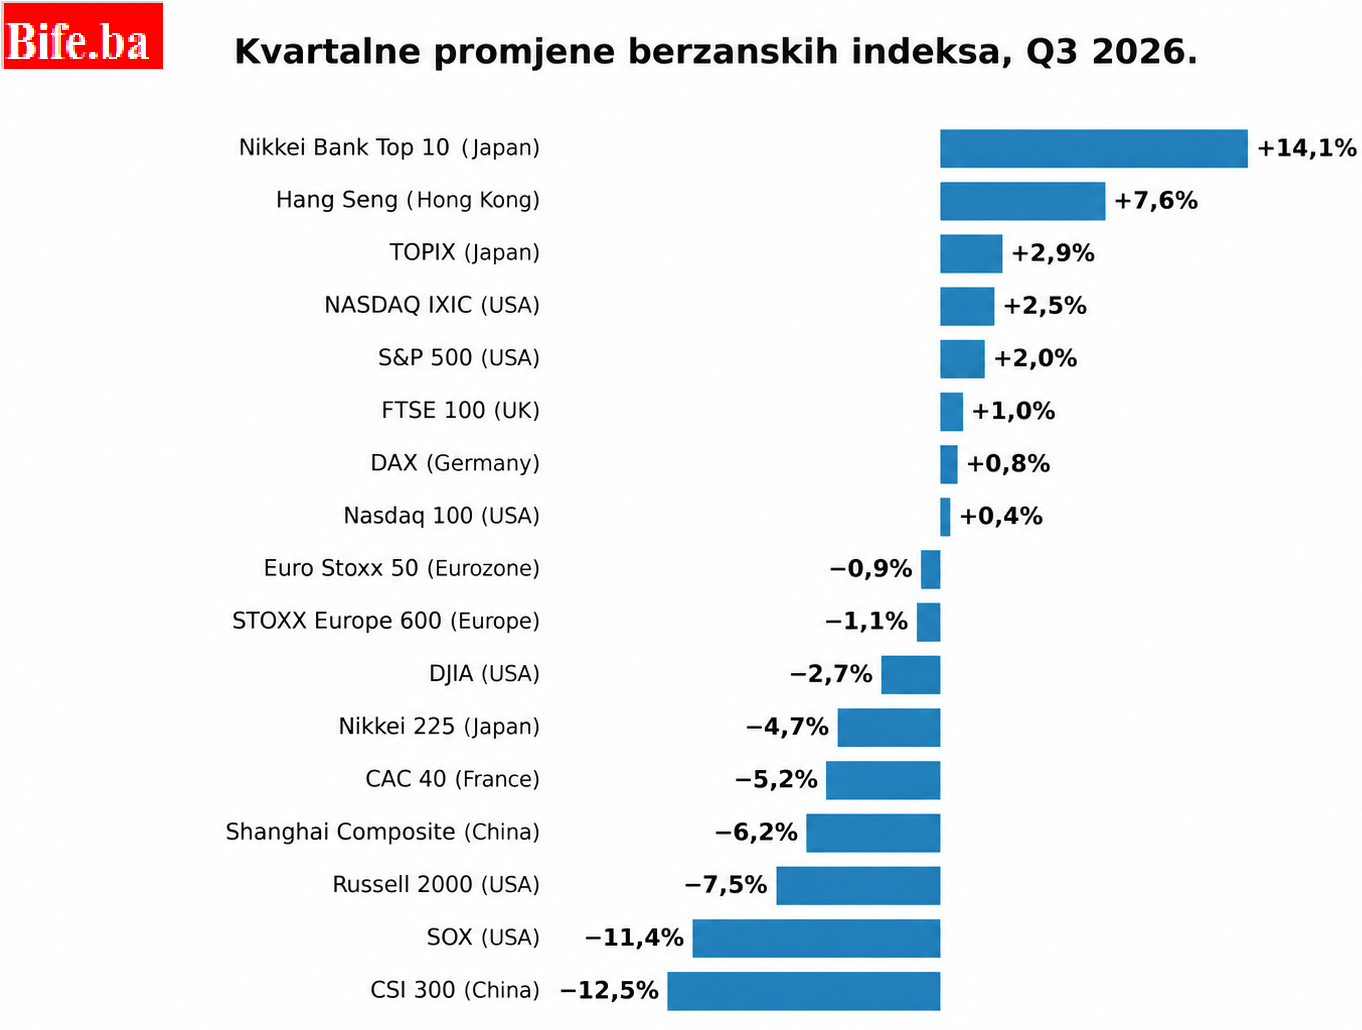
Investitori japansko tržište akcija najčešće posmatraju kroz indeks Nikkei 225, koji je u drugom kvartalu ove godine porastao za skoro 40%. Njegov pad od 4,7% u posljednja tri mjeseca (jul, avgust, septembar) dijelom je posljedica želje investitora da unovče dobit ostvarenu rastom rijetko viđenim na ovome tržištu, a tome treba dodati i neke makroekonomske faktore.
Kamatne stope u Japanu rastu, stvarajući pritisak na troškove finansiranja i povećavajući mogućnost jačanja jena, što bi izvoz učinilo skupljim, a uvoz jeftinijim. Rast inflacije ruši kupovnu moć stanovništva, a više cijene energenata ugrađuju se u troškove proizvodnje.
Drugi bitan indeks japanskog tržišta akcija, TOPIX, prošao je znatno bolje, sa rastom od 2,9%. Razlog vidimo u njegovoj širini i diverzifikaciji – obuhvata oko 1.600 kompanija, a Nikkei samo 225 vodećih – ali i u različitoj metodologiji izračunavanja ova dva indeksa. TOPIX je ponderisan tržišnom kapitalizacijom, a Nikkei 225 prilagođenim cijenama akcija, zbog čega je mnogo osjetljiviji na promjene vrijednosti pojedinih velikih tehnoloških kompanija.
Efekti rasta kamatnih stopa Banke Japana najočigledniji su na indeksu koji obuhvata deset vodećih japanskih banaka, Nikkei Bank Stock Top 10, koji je u trećem kvartalu porastao za čak 14,1%.
Tržište očekuje da će kamatne stope na aktivu banaka rasti brže od kamatnih stopa na pasivu, pa optimizam u pogledu povećanja kamatne marže ugrađuje u cijene njihovih akcija. Tako je zaoštravanje monetarne politike, koje je predstavljalo jedan od izvora pritiska na japanski tehnološki sektor, istovremeno povećalo očekivanu profitabilnost bankarskog sektora.
Razlika u performansama ova tri indeksa pokazuje da rast kamatnih stopa nije nužno loša vijest za sve učesnike na tržištu akcija. Za neke je rast kamatnih stopa trošak, a za druge izvor dodatne zarade.
Tržište akcija mjeri temperaturu privrede, ali ona se razlikuje i unutar jedne zemlje. Dobar primjer je Kina, gdje su se tokom trećeg kvartala izrazito razlikovala kretanja berzanskih indeksa kontinentalnog dijela zemlje i Hong Konga.
Dok je Hang Seng, indeks berze u Hong Kongu, porastao za 7,6%, Shanghai Composite izgubio je 6,2%, a CSI 300 čak 12,5% vrijednosti.
Negativna kretanja na kontinentalnom kineskom tržištu akcija odražavaju nepovoljno makroekonomsko okruženje, slabu domaću tražnju, probleme u sektoru nekretnina i nedovoljno povjerenje investitora u efikasnost mjera ekonomske politike.
S druge strane, tržište u Hong Kongu, koje je znatno otvorenije za međunarodne tokove kapitala i ima drugačiju sektorsku strukturu, pokazalo je mnogo veću otpornost. Očigledno je da investitori, i kada ulažu u kompanije povezane sa istom privredom, nemaju ista očekivanja, niti na isti način procjenjuju njihove buduće poslovne rezultate.
Velika priča o vještačkoj inteligenciji u kvartalu koji je iza nas napravila je relativno malen investicioni rezultat u SAD. Tehnološka revolucija se nastavlja, investicije u računarske centre, procesore i memorijske čipove i dalje su ogromne, ali tržište akcija počinje da postavlja pitanje njihove ekonomske isplativosti. Uzroci promjene tržišnog raspoloženja su brojni. Rast prinosa na državne obveznice povećava atraktivnost ove klase aktive i diskontnu stopu kojom se vrednuju budući profiti kompanija. Inflacija smanjuje realnu kupovnu moć stanovništva, a veliki investicioni izdaci povećavaju potrebe tehnoloških kompanija za finansiranjem. Pored toga, investitori sve češće postavljaju pitanje da li će očekivani rast prihoda i dobiti opravdati veoma visoke cijene akcija. Neki očekuju korekciju, a neki i pucanje balona.
Američko tržište akcija najbolje pokazuje da uspješna tehnološka revolucija ne mora u svakom trenutku biti praćena uspješnim investicijama u akcije kompanija koje je predvode.
Dok je široki tržišni indeks S&P 500 u trećem kvartalu porastao za 2%, a Nasdaq Composite za 2,5%, indeks 100 velikih nefinansijskih kompanija, Nasdaq 100, gotovo je stajao u mjestu, sa rastom od svega 0,4%.
Najgore je prošao lanac kompanija vezanih za sektor poluprovodnika, obuhvaćen indeksom SOX, koji je izgubio 11,4% vrijednosti. Ovo je bio loš kvartal za sektor u kojem značajnu ulogu imaju Nvidia, Micron, AMD, ali i holandski ASML i tajvanski TSMC. Posebno je zanimljivo da pad nije bio ravnomjerno raspoređen tokom kvartala. Gotovo cijela korekcija dogodila se u julu, dok je u avgustu i septembru uslijedio oporavak, koji nije uspio da nadoknadi početni pad.
Više je razloga za ovu izraženu korekciju, a dva su najbitnija: neizvjesnost u vezi sa ekonomskom isplativošću ogromnih investicija u infrastrukturu za vještačku inteligenciju i konkurencija koja dolazi iz Kine.
Napredak kineskih proizvođača poluprovodnika i razvoj domaćih AI tehnologija otvaraju pitanje budućih tržišnih udjela, profitnih marži i održivosti tehnološke prednosti američkih kompanija.
Međutim, pad cijena akcija ne znači nužno i pad tražnje za njihovim proizvodima. Tržište može smanjiti vrijednost kompanije čak i kada njeni prihodi i dobit rastu, ukoliko ocijeni da je prethodna cijena akcije već sadržavala previše optimistična očekivanja. Upravo u toj razlici između uspješnosti poslovanja kompanije i uspješnosti ulaganja u njene akcije nalazi se jedan od osnovnih razloga velike volatilnosti tehnološkog sektora.
Pogoršanje finansijskih uslova nisu podjednako podnijele ni ostale američke kompanije.
Male kompanije, obuhvaćene indeksom Russell 2000, izgubile su 7,5% tržišne vrijednosti, dok je Dow Jones Industrial Average, indeks 30 velikih američkih kompanija iz različitih djelatnosti, smanjen za 2,7%. Manje kompanije su po pravilu osjetljivije na rast troškova finansiranja, jer imaju slabiji pristup tržištu kapitala i veću zavisnost od bankarskih kredita.
Na drugoj strani, veće kompanije imaju više mogućnosti da rast troškova prenesu na kupce, ali ni one nisu imune na inflaciju, promjene kamatnih stopa i stalno prisutne tenzije u međunarodnim odnosima, posebno u oblastima bogatim energentima.
U ovome pregledu Evropu predstavljaju Nijemci (DAX), Britanci (FTSE 100) i Francuzi (CAC 40), kao i nadnacionalni indeksi Euro Stoxx 50 i STOXX Europe 600.
Opšta ocjena je da je tržišna kapitalizacija evropskih kompanija prilično očuvana, iako su između pojedinih nacionalnih tržišta postojale značajne razlike. DAX i FTSE 100 ostvarili su blag rast, dok je CAC 40 izgubio 5,2%, a STOXX Europe 600 oko 1,1% vrijednosti.
Evropske kompanije i stanovništvo suočavaju se sa rastućim kamatnim stopama, povećanim troškovima energenata i neizvjesnošću u pogledu budućeg privrednog rasta. U prethodnom kvartalu efekat zaoštravanja monetarne politike bio je prikriven snažnim oporavkom tržišta akcija, dok je u ovome kvartalu došao do većeg izražaja.
Dalji rast kamatnih stopa mogao bi proizvesti nove negativne efekte na cijene akcija, posebno ukoliko energetska kriza ne bude značajnije ublažena. Međutim, smirivanje inflacionih pritisaka i stabilizacija prinosa na obveznice mogli bi stvoriti uslove za novi rast tržišne kapitalizacije.
Posmatrano u cjelini, treći kvartal 2026. godine pokazao je da svjetska tržišta akcija ne reaguju jednako ni na monetarnu politiku, ni na tehnološke promjene, ni na geopolitičku neizvjesnost.
Rast kamatnih stopa povećava troškove finansiranja, ali može povećati i profitabilnost banaka; tehnološka revolucija stvara ogromne poslovne mogućnosti, ali ne garantuje rast cijena akcija; slabi makroekonomski pokazatelji mogu pratiti rast pojedinih berzanskih indeksa, kao što ni dobri poslovni rezultati kompanija ne moraju spriječiti pad njihove tržišne kapitalizacije.
Zato je za razumijevanje tržišta akcija podjednako važno analizirati ono što se već dogodilo i ono što investitori očekuju da će se dogoditi.
Tržište akcija ne vrednuje samo sadašnjost, već prije svega očekivanu budućnost. Upravo zato ono jednom rukom uzima, a drugom daje.


