
Od nedavnog vrhunca, dostignutog krajem oktobra, cijena fjučersa nafte Brent smanjena je za približno 20%. Prethodno razmatrana fundamentalna analiza, kao i dnevni tehnički pokazatelji i obrasci japanskih svijeća, upućuju na mogućnost daljeg pada cijene, pod pretpostavkom odsustva novih geopolitičkih poremećaja. Uprkos tome, trgovina se nastavlja, jer njeni učesnici imaju različite komercijalne, strateške, trgovačke i investicione ciljeve.
Fjučersima na Brent sa ugovorenim mjesecom januar 2027. godine trguje se do 30. novembra 2026, kada ističe januarski ugovor. Potom će najbliži aktivni ugovor biti onaj za februar 2027, kojim se već sada trguje. Pritom mjesec u oznaci fjučersa ne treba poistovjećivati sa datumom fizičke isporuke. Prema pravilima berze ICE Futures Europe, ugovor za Brent zasniva se na mehanizmu razmjene fjučersa za fizičku naftu (exchange of futures for physical – EFP), uz mogućnost novčanog poravnanja prema ICE Brent indeksu. Zauzimanje pozicije u ovom ugovoru, stoga, nije isto što i neposredna nabavka tankera sirove nafte.
Rafinerije moraju redovno obezbjeđivati sirovu naftu radi neometane proizvodnje. Veletrgovci nastoje izvršiti prihvaćene porudžbine i održavati zalihe, dok distributeri i maloprodaja moraju obezbijediti kontinuitet snabdijevanja tržišta naftnim derivatima. Fizička nabavka obavlja se odgovarajućim trgovačkim i isporučnim ugovorima, uz organizaciju transporta, skladištenja i prerade. Takva tražnja postoji i kada kupci procjenjuju da bi za nekoliko dana mogli postići nižu cijenu. Za preduzeća sa nedovoljnim zalihama ili obavezujućim rokovima ekonomska cijena čekanja može biti znatno viša od koristi očekivanog pojeftinjenja.
Fizičku nabavku, međutim, treba razlikovati od finansijske zaštite cjenovnog rizika, odnosno hedžinga. Rafinerija koja će naftu kupiti u budućnosti izložena je riziku njenog poskupljenja, pa može već danas kupiti odgovarajući fjučers ili ugovoriti svop kako bi zaštitila trošak buduće nabavke. Ako cijena poraste, dobitak na zaštitnoj dugoj poziciji može ublažiti višu cijenu fizički kupljene nafte. Takva kupovina fjučersa nije nužno prognoza rasta niti špekulacija: njen neposredni cilj može biti stabilizacija troškova proizvodnje. Zaštita nije savršena zbog mogućih razlika između cijene fizičke robe i izabranog referentnog ugovora, kao i zahtjeva za obezbjeđenjem margine.
Proizvođač sirove nafte nalazi se u suprotnom ekonomskom položaju. On raspolaže budućom proizvodnjom i prvenstveno je izložen riziku pada prodajne cijene. Zato može prodati fjučerse, odnosno otvoriti kratku zaštitnu poziciju, i time umanjiti neizvjesnost budućih prihoda. Prodaja fjučersa u ovom slučaju ne znači da proizvođač odustaje od proizvodnje ili da spekuliše na pad: ona može predstavljati zaštitu vrijednosti nafte koju će tek isporučiti. Dakle, isti pad cijene koji djeluje nepovoljno na prihod proizvođača može biti povoljan za nabavne troškove rafinerije, ali će njihove zaštitne pozicije biti različite.
Posrednici, veletrgovci i distributeri zauzimaju posebno mjesto između proizvođača i krajnjih korisnika. Oni kupuju, skladište, prevoze i preprodaju sirovu naftu ili derivate, često uz vremenski razmak između nabavke i naplate. Zbog toga mogu istovremeno imati obaveze fizičke isporuke, zalihe izložene promjeni cijene i zaštitne pozicije na terminskom tržištu. U zavisnosti od strukture svojih ugovora i zaliha, posrednik može kupovati ili prodavati fjučerse, a neki trgovci i finansijski posrednici obezbjeđuju likvidnost preuzimanjem, raspodjelom ili prenosom rizika. Smjer njihove terminske transakcije zato se ne može automatski tumačiti kao uvjerenje da će Brent poskupjeti ili pojeftiniti.
Države i ekonomske zone nastoje održavati poželjan ili propisan nivo strateških rezervi nafte i naftnih derivata. Njihove nabavke zavise od zakonskih obaveza, budžetskih mogućnosti, stanja zaliha i procjene sigurnosti snabdijevanja. Dio kupovine može se odgoditi, ali za dio rezervi takva mogućnost ne postoji ili nosi neprihvatljiv rizik. Pored obaveznih nabavki, pojedini javni subjekti mogu odlučiti da rezerve popune i iz predostrožnosti, zbog bojazni da bi obnovljeni napadi na energetska postrojenja, otežan pomorski transport ili novi poremećaji izvoza iz Persijskog zaliva ponovo podigli cijenu.
Ovo je naročito važno pri tumačenju prognoza cijene nafte. Prema izvještaju Reutersa od 16. novembra 2026, zasnovanom na analizi Goldman Sachsa datiranoj 15. novembra, osnovni scenario banke predviđa prosječnu cijenu Brenta od 88 USD po barelu u 2027. godini i postepeno smanjenje na približno 78 USD krajem te godine. Takva putanja zasniva se na očekivanom povratku tržišta u višak ponude, koji Goldman Sachs procjenjuje na oko dva miliona barela dnevno tokom 2027. godine. Prognoza prosječne godišnje cijene od 88 USD nije isto što i prognoza cijene od 78 USD na kraju godine, a nijedna od njih ne označava izvjestan ishod trgovine u narednih nekoliko dana.
Osnovni scenario treba odvojiti od geopolitičkog rizika rasta cijene. U istom izvještajnom ciklusu Goldman Sachs upozorava da novi napadi na tankere, izvozne terminale, rafinerije ili drugu energetsku infrastrukturu mogu obnoviti premiju rizika i izazvati znatno više cijene. Prema prikazu njegove analize objavljenom 16. novembra 2026, u izrazito nepovoljnom scenariju snabdijevanja, u kojem bi prosječna proizvodnja nafte u zemljama Persijskog zaliva tokom 2027. bila približno 2,7 miliona barela dnevno ispod nivoa iz 2025, Brent bi mogao dostići oko 130 USD po barelu, uz prosjek od približno 120 USD tokom 2027. To je uslovni scenario snažne eskalacije, a ne osnovna prognoza.
Postoji i suprotan, alternativni scenario izraženijeg pada cijene. Goldman Sachs navodi mogućnost da Brent tokom 2027. godine dospije u raspon od šezdeset i nekoliko dolara po barelu ako se proizvodnja u Persijskom zalivu oporavi snažnije nego što je pretpostavljeno i ako izostanu očekivani poremećaji globalne ponude. Prema objavljenom prikazu, jedna od pretpostavki tog scenarija jeste da proizvodnja u Zalivu bude približno 2,6 miliona barela dnevno iznad nivoa iz 2025. godine. Međusobno suprotstavljeni scenariji pokazuju koliko je važno razlikovati najvjerovatniju putanju cijene od mogućih ishoda povezanih sa ratom, logistikom i promjenama ponude i tražnje.
Na tržištu postoji i grupa investitora kojoj nafta nije potrebna u fizičkom obliku. Njihov cilj može biti ostvarivanje prinosa, raspodjela imovine između različitih klasa ulaganja ili zauzimanje pozicije u skladu sa očekivanim promjenama cijena. Njih treba razlikovati od komercijalnih kupaca i proizvođača koji imaju neposrednu izloženost fizičkoj robi, ali i od kratkoročnih špekulanata kojima je glavni cilj dobit od brzih promjena kotacija. Razlika između ovih grupa prvenstveno je u ekonomskom motivu i vremenskom horizontu, a ne nužno u vrsti ugovora kojim trguju.
Čak i investitori i špekulanti koji prihvataju da fundamentalni pokazatelji u srednjem roku upućuju na pad Brenta mogu kupovati njegove fjučerse. Neki očekuju kratkotrajni rast usred silaznog trenda, neki pokušavaju trgovati protiv preovlađujućeg kretanja, a neki kupovinom zatvaraju ranije otvorene kratke pozicije. U posljednjem slučaju kupovina je sastavni dio realizacije dobiti ili ograničavanja gubitka nakon prethodne prodaje, a ne signal optimističkog očekivanja. Motiv trgovine stoga nije moguće zaključiti samo na osnovu činjenice da je zaključen kupovni nalog.
Postoje trgovci čiji je vremenski horizont izuzetno kratak, često svega nekoliko minuta. Oni mogu koristiti algoritme koji prepoznaju signale za otvaranje i zatvaranje pozicija. Grafikon prikazuje minutne kotacije Brenta od kraja oktobra do 16. novembra 2026. godine. Iako je cijena u cjelini opadala, njeno kretanje nije bilo pravolinijsko: izraženije padove smjenjivali su kratkotrajni rastovi i bočna kretanja, naročito početkom i sredinom novembra. Ove promjene mogu stvarati prilike za ultrakratkoročne strategije, uključujući trgovanje u oba smjera.
Ipak, iz prikazane putanje nije moguće dokazati da su oscilacije pravilne ili unaprijed predvidljive. Profitabilnost takvih strategija zavisi od kvaliteta signala, brzine izvršenja naloga, razlike između kupovne i prodajne cijene, provizija, klizanja cijene pri izvršenju i upravljanja rizikom. Pored toga, grafikon cijene ne sadrži podatke o obimu trgovine i otvorenom interesu, pa sam po sebi ne potvrđuje koliki je promet niti koja grupa učesnika preovlađuje u posmatranom periodu.
Minutne kotacije cijene Brenta, kraj oktobra – 16. novembar 2026. godine
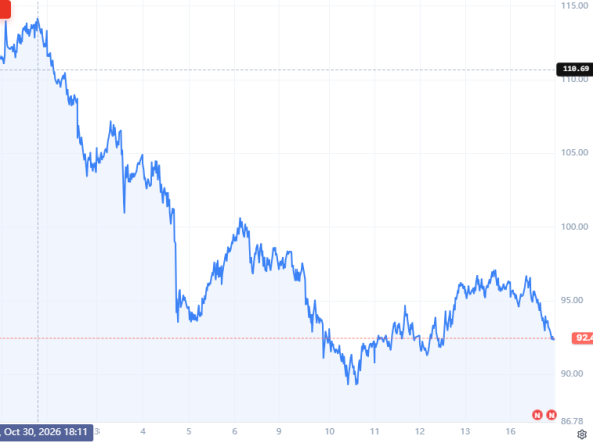
Izvor: Investing.com.
Postoji i grupa investitora koja tehničku analizu primjenjuje u znatno širem, mjesečnom vremenskom okviru. „Mjesečni“ ne znači da pokazatelji obuhvataju samo posljednjih trideset dana: jedna obračunska jedinica predstavlja mjesec, a indikatori kao što su RSI(14) i MACD(12,26) koriste niz prethodnih mjesečnih perioda. Zato mjesečni pokazatelji mogu ostati pozitivni i onda kada je tokom posljednjih nekoliko sedmica zabilježen znatan pad cijene.
Prma tehničkim pokazateljima od 16. novembra 2026. u 20.59 GMT (Investing.com), zbirna ocjena za mjesečni vremenski okvir glasi „snažna kupovina“ (Strong Buy): devet pokazatelja daje signal kupovine, jedan je neutralan, a nijedan signal prodaje.
Kada bi se cijena Brenta određivala isključivo na osnovu dnevnih procjena špekulativnih trgovaca, bez fizičke proizvodnje i potrošnje, transporta, prerade, zaliha, obaveza isporuke i potrebe za zaštitom cijene, struktura tržišta bila bi znatno jednostavnija. U stvarnosti, na istom tržištu istovremeno djeluju proizvođači koji nastoje osigurati prihode, rafinerije koje nastoje stabilizovati troškove, posrednici koji održavaju tokove robe i upravljaju zalihama, javni subjekti koji štite sigurnost snabdijevanja, dugoročniji finansijski investitori i kratkoročni špekulanti. Neki od njih kupuju fizičku naftu, neki kupuju fjučerse, neki ih prodaju, a pojedini učestvuju u više ovih segmenata istovremeno.
Zbog toga se nastavak trgovine na medvjeđem tržištu ne može smatrati protivrječnošću. Različiti motivi, ugovorne obaveze, potrebe za hedžingom i vremenski horizonti stvaraju potražnju za obavljanjem transakcija i kada je osnovni srednjoročni scenario nepovoljan za cijenu. Nije protivrječno ni to da fundamentalni nalazi i dnevna tehnička analiza upozoravaju na moguć nastavak pada, dok mjesečni indikatori istovremeno pretežno daju kupovne signale. Upravo razlika između fizičke potrebe, prenosa cjenovnog rizika i spekulativnih očekivanja predstavlja ključno obilježje složene tržišne strukture Brenta.
Izvori i metodološke napomene
- ICE Futures Europe, Brent Crude Futures – specifikacija ugovora (pristupljeno 16. 11. 2026). ICE – specifikacija
- ICE Futures Europe, kalendar isteka; januar 2027. ističe 30. 11. 2026. ICE – rokovi
- CME Group, primjeri duge zaštite rafinerije i kratke zaštite proizvođača. CME – hedžing
- Reuters / Zawya, Sherin Sans, Goldman Sachs – osnovna prognoza za Brent, 16. 11. 2026. Reuters – prognoza
- Moneycontrol, Goldman Sachs – alternativni scenariji za 2027, 16. 11. 2026. Moneycontrol – scenariji
- Investing.com – pristupljeno 16.11.2026, 20.59 h. Investing – Tehnička analiza


