
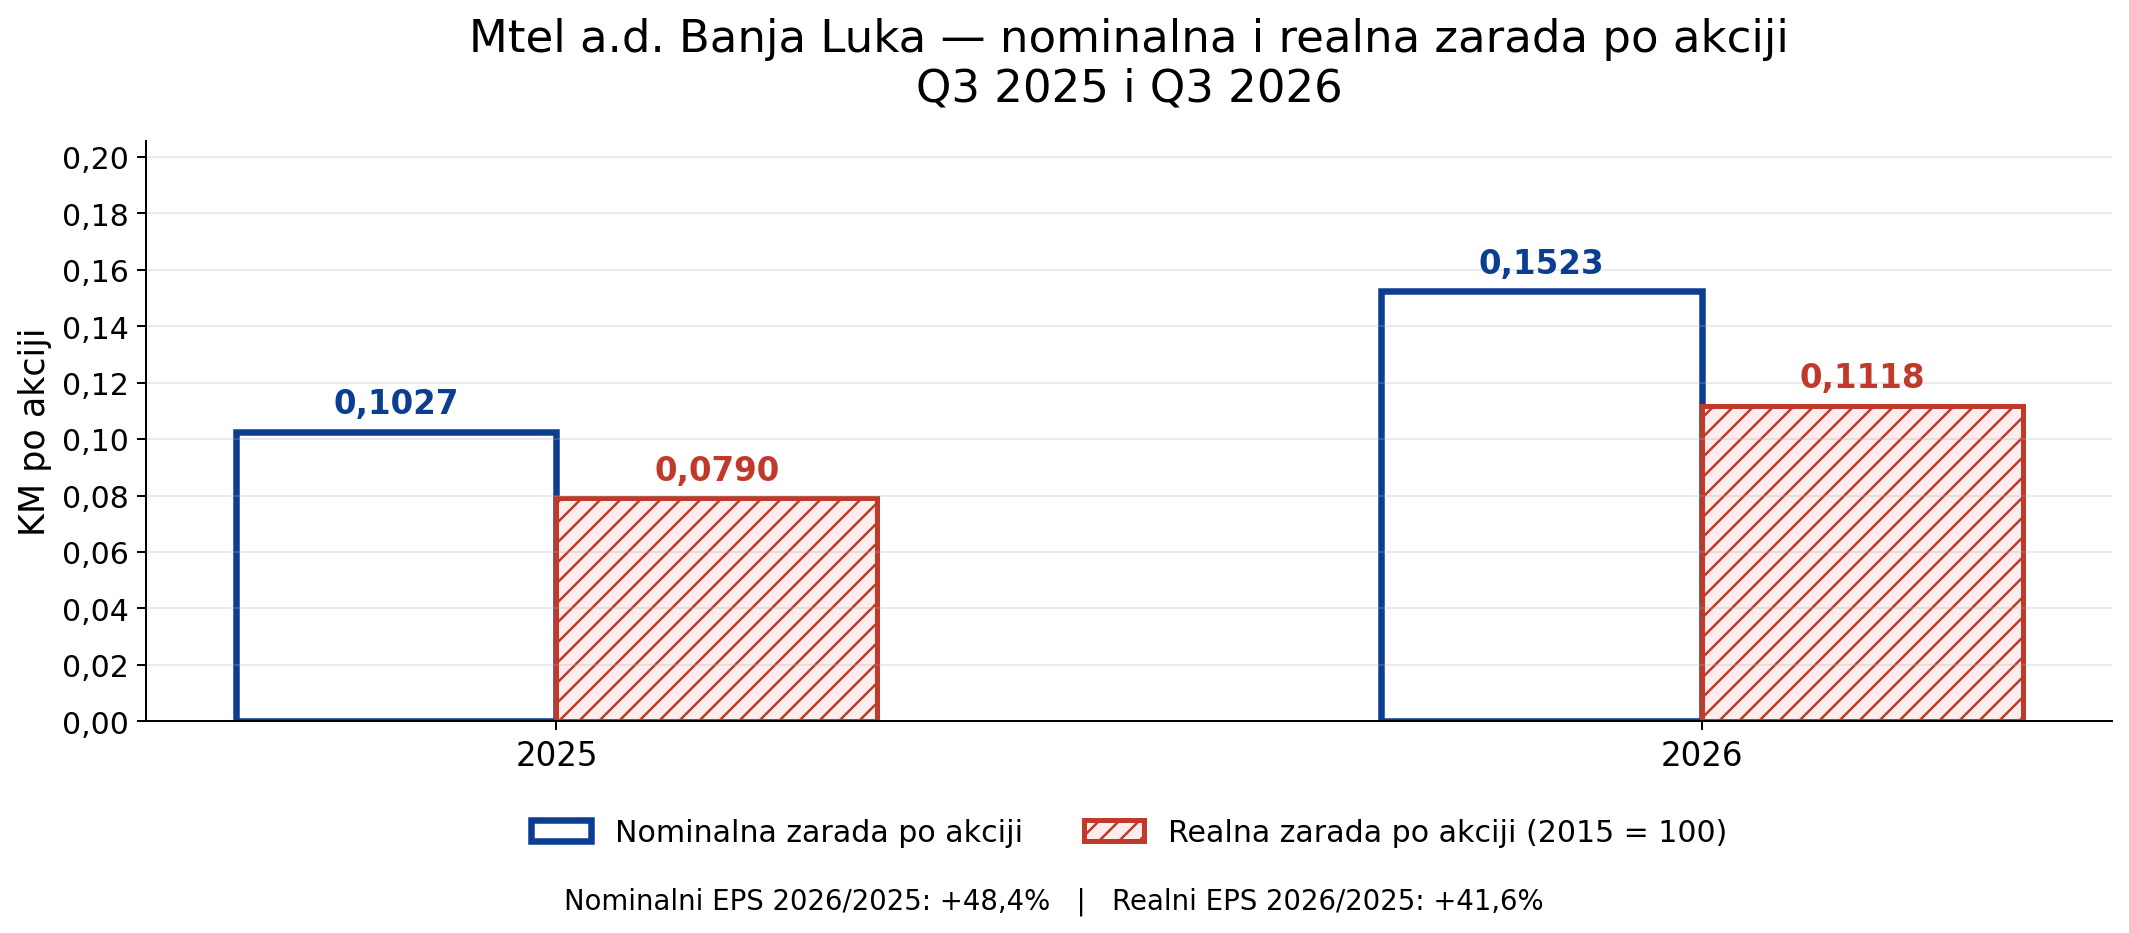
Prema finansijskim izvještijama objavljenim 30.oktobra nominalna zarada po akciji (EPS – earning per share) Mtela a.d. Banja Luka za prvih devet mjeseci 2026. godine dostigla je 0,1523 KM, naspram 0,1027 KM u istom periodu 2025. godine.
Ovaj skok od 48,4% predstavlja izrazito snažan jednogodišnji oporavak zarade po jednoj akciji. Ipak, nominalni rast sam po sebi ne pokazuje koliko je kupovne moći zaista ostalo vlasniku akcije, jer se cijene dobara i usluga mjenja, a rast (potrošačkih) cijena bio je vrlo izražen od 2022.godine.
Da bi odgovorili na često postavljeno pitanje da li EPS za TLKM – R -A, prati inflaciju, ili ipak zaostaje za njom, potrebno je nominalni EPS deflacionisati indeksom potrošačkih cijena u Bosni i Hercegovini (CPI), koji mjeri promjene cijena potrošačke korpe. Na taj način se dobija realna vrijednost EPS u konstantnim cijenama koja je uporediva po godinama.
Analiza je zasnovana na nekonsolidovanim finansijskim izvještajima Mtela i zvaničnom indeksu potrošačkih cijena BiH, bez uključivanja kursnih promjena, poreskog položaja pojedinačnih investitora ili isplaćenih dividendi.
Polazna serija CPI (indeks potrošačkih cijena) preuzeta je od Agencije za statistiku BiH (www.bhas.gov.ba, fajl PRI_01.xlsx). Ona daje kao baznu godinu 2015. (indeksu = 100). Pošto posmatrani EPS obuhvata tok zarade od januara do septembra, za svaku godinu korišten je prosjek ovih devetomjesečnih baznih CPI indeksa, a ne samo indeks za septembar. Radi poređenja istih devetomjesečnih perioda, svi prosjeci su dodatno preračunati tako da prosjek za januar–septembar 2015. iznosi 100 indeksnih poena.
CPI(I–IX, t) = [ Σ CPI(m, t) ] / 9 | D(t) = 100 × CPI(I–IX, t) / CPI(I–IX, 2015)
Realni EPS u cijenama iz tog baznog perioda dobija se dijeljenjem nominalnog EPS-a odgovarajućim deflatorom (D(t)), prema formuli prikazanoj ispod.
EPS(realni, t) = EPS(nominalni, t) / [D(t) / 100]
Stopa realnog rasta između dvije godine izračunava se kao odnos njihovih realnih EPS vrijednosti umanjen za jedan, čime se uklanja efekat promjene nivoa cijena. Pokazali smo kako izgleda izračun za 2026.godinu.
g(realni, 2026/2025) = [EPS(realni, 2026) / EPS(realni, 2025) − 1] × 100 = 41,6 %
Za analizu se u svim godinama koristi nepromijenjen broj od 491.383.755 akcija TLKM – R -A, čime promjena EPS-a odgovara promjeni ukupne neto dobiti. Prosječni indeks cijena za prvih devet mjeseci 2025. iznosi 130,00, a za isti period 2026. godine 136,20, na rebaziranoj skali. To znači da je prosječni nivo potrošačkih cijena u posmatranim devetomjesečnim periodima porastao za približno 4,8% ((136,2/130-1)*100). Nakon deflacionisanja (čišćenja nominlanih EPS od inflacije), realni EPS iznosi 0,0790 KM za Q3 2025. i 0,1118 KM za Q3 2026 izraženo u kupovnoj moći perioda januar–septembar 2015, tj. u cijenama iz perioda januar–septembar 2015.
Njegov jednogodišnji realni rast dostiže iznos veći od 40%, pa povećanje zarade višestruko nadmašuje porast nivoa cijena. Prema tome, zarada pripisana jednoj akciji u 2026. nije samo nominalno veća nego posjeduje i znatno veću realnu kupovnu moć nego godinu ranije.
Ovakvo poboljšanje posebno je značajno zato što je u 2025. realni EPS u prvih devet mjeseci iznosio tek 0,0790 KM, odnosno oko 40,5% manje nego u baznoj 2015.
Izvor: Mtela a.d. Banjaluka (Autorski proračun).
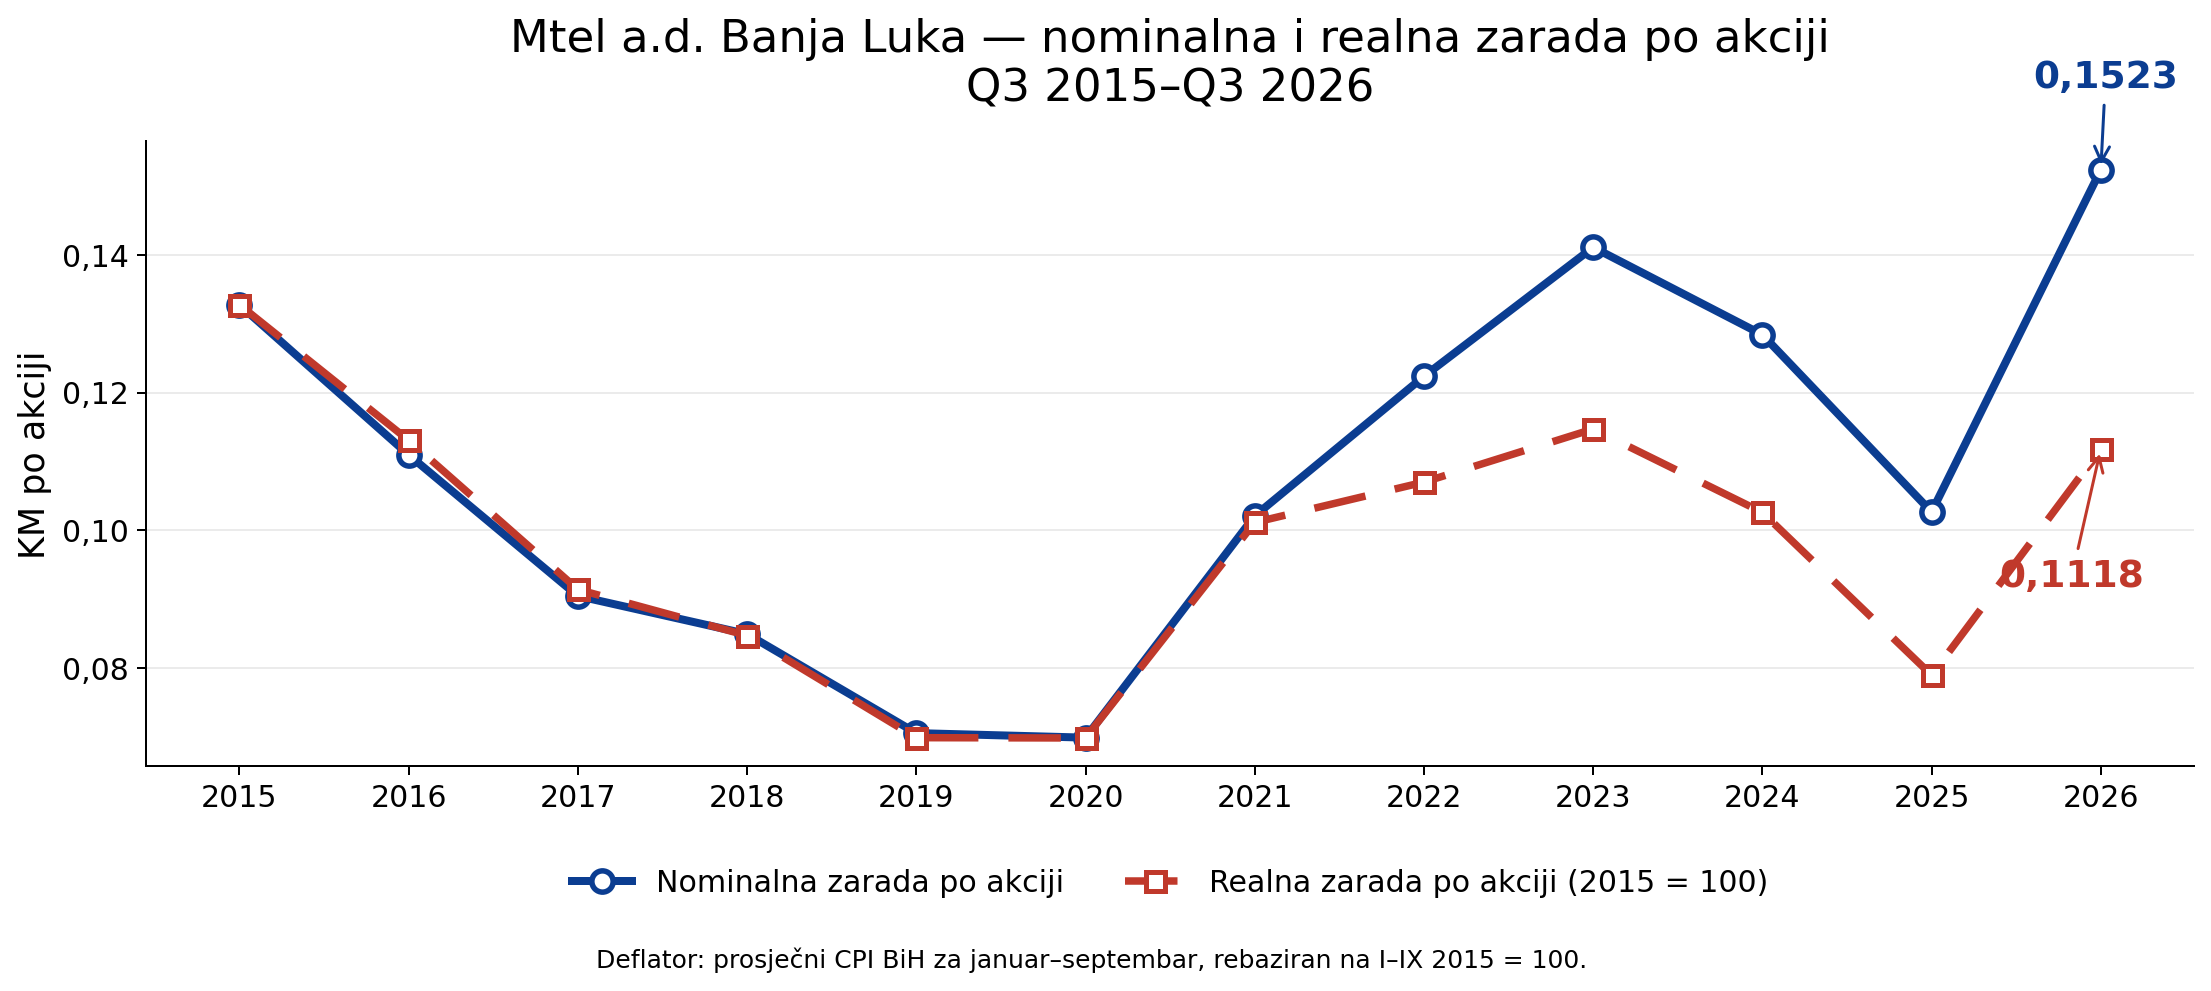
Dugoročnije poređenje otkriva idrugačiju sliku, jer je EPS za prvih devet mjeseci 2015. iznosio 0,1327 KM i nominalno i realno. Do 2020. godine realni EPS se spustio na približno 0,0699 KM, što je pad od oko 47,4% u odnosu na 2015. Narednih godina uslijedio je oporavak, ali je rast cijena naročito nakon 2021. umanjio realnu vrijednost nominalno ostvarene zarade.
Za cjelokupni period od 2015. do 2026. nominalna zarada po akciji porasla je za 14,8%, sa 0,1327 na 0,1523 KM. Istovremeno, kumulativni rast prosječnog nivoa potrošačkih cijena iznosio je 36,2%, zbog čega nominalno povećanje zarade nije bilo dovoljno da potpuno očuva kupovnu moć iz 2015.
Realni EPS za Q3 2026. iznosi 0,1118 KM u cijenama iz 2015. i zaostaje za početnim nivoom od 0,1327 KM za približno 15,7%.
Međutim, sačuvana je kupovna moć iz 2016. godine jer je ovogodišnji realni EPS isti kao i prije 10 godina.
Razlika između nominalne i realne serije, posebno izražena od 2022.godine, naglašava da ocjenu finansijskog učinka nije opravdano zasnivati samo na nominalnim stopama promjene dobiti.
Rast realnog EPS-a za oko 60,1% između njegovog minimuma u 2020. i 2026. godine potvrđuje da je obnovljen značajan dio ranije izgubljene kupovne moći.
Izvor: Mtela a.d. Banjaluka (Autorski proračun).
Dio naslova teksta koji glasi „Sačuvana kupovna moć“ je opravdan za jednogodišnje poređenje 2025–2026, kao i za desetogodišnji period 2016 – 2026. ali bi za cijeli period 2015–2026. precizniji opis bio „djelimično obnovljena kupovna moć“.
Za investitore je presudna poruka da snažan nominalni rast EPS-a u 2026. prati i snažan realni oporavak, ali i da je dugoročno, u protekloj deceniji, očuvana kupovna moć neto dobiti Mtela a.d. Banjaluka.
Izvori i pristup izvještajima
Mtel a.d. Banja Luka, nekonsolidovani izvještaj Q3 2026 (uključuje uporednu Q3 2025):
https://blberza.com/Pages/DocView.aspx?Id=116956
Mtel a.d. Banja Luka, nekonsolidovani izvještaj Q3 2015 – Q3 2024
https://blberza.com/Pages/IssuerAnnouncements.aspx?code=TLKM-R-A
Banjalučka berza, arhiva finansijskih izvještaja TLKM-R-A (uključujući 2015–2026):
https://www.blberza.com/pages/IssuerAnnouncements.aspx?code=TLKM-R-A&kat=fi
Agencija za statistiku BiH, CPI — izvori i objave:
https://bhas.gov.ba/Calendar/Category/10
Agencija za statistiku BiH, metodologija CPI (bazni period 2015):
https://bhas.gov.ba/data/Publikacije/ESMS/PRI00_mjesecno_istrazivanje_o_indeksu_potrosackih_cijena_u_BiH_BS.htm
Agencija za statistiku BiH, Fajl „PRI_01.xlsx”
https://bhas.gov.ba/Calendar/Category/10
Autorski proračun EPS-a i devetomjesečnih CPI prosjeka.
PORICANJE ODGOVORNOSTI
Analize finansijskog tržišta i,ili pojedinačnih hartija od vrijednosti (akcija, trezorskih zapisa, obveznica) na Bife.ba, ne predstavljaju na bilo koji način prijedlog za kupovinu ili prodaju hartija od vrijednosti. Analize ove vrste su samo lični stavovi autora, a ne investiciono savjetovanje ili privatno bankarstvo.


