
Rast gotovine evidentirane u blagajnama ALTA banke godinama uoči oduzimanja dozvole za rad (30.10.2026) postavlja pitanje o prirodi njene neuobičajeno visoke računovodstvene likvidnosti.
Istraživanje polazi od revidiranih finansijskih izvještaja za 2020–2025. godinu, njihovih uporednih podataka za 2019. i nerevidiranog bilansa za prvih šest mjeseci 2026. Gotovina u blagajnama i trezorima (u istraživanju se zbog jednostavnosti izražavanja koristi i samo izraz blagajna, koji podrazumjeva i trezor) definisana je kao zbir dinarske i devizne gotovine, dok širi agregat likvidnosti uključuje još sredstva Alta banke kod NBS (žiralni dinarski novac) i iznose na deviznim računima (kod korespodentskih banaka). Dinarske iznose preračunali smo u evre po srednjem kursu Narodne banke Srbija (NBS) na kraju svake godine (perioda), a udjele u aktivi obračunali na osnovu izvornih bilansnih iznosa. Pošto se radi o stanjima na izvještajne datume (kraj godine i polugodište), zaključci se ne mogu tumačiti kao ocjena prosječne dnevne likvidnosti, već kao dnevna likvidnost na tačno određeni dan.
Tabela 1. Struktura iskazanih novčanih sredstava (milioni EUR)
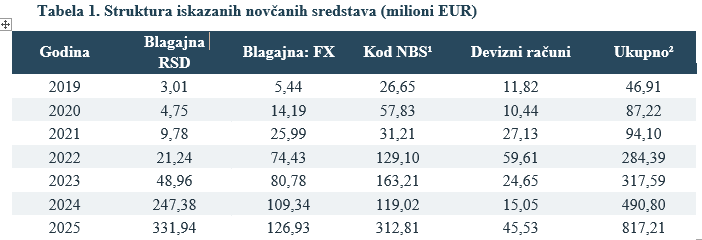
Izvor: ALTA banka, revidirani izvještaji 2020–2025, Napomena 17 (str. 60, 73, 75, 72, 77 i 79) i pregledi deviznih računa; 2019. je uporedni podatak iz 2020 [1–6]. ¹ Sredstva kod NBS i ostale pozicije Napomene 17, bez blagajničke gotovine. ² Zbir blagajni, navedenog monetarnog agregata (sredstva banke kod NBS) i deviznih računa; bruto knjigovodstveni iznosi.
Tabela 1 dokumentuje snažan rast gotovine u blagajnama i trezorima, posebno u drugoj polovini posmatranog perioda. Glavni pokretač tog rasta bila je dinarska, a ne devizna komponenta, što se jasno vidi na Grafikonu 1. Velika količina banknota može biti razumljiva u sistemu sa razgranatom mrežom platnih i mjenjačkih mjesta (što je karakteristika poslovnog modela Alta banke), ali sama po sebi ne govori koliko se dugo novac zadržava u trezoru. Knjigovodstvena vrijednost blagajne i trezora (tj. novca u njima) nije isto što i dokumentovano stanje fizičkog novca nakon popisa. Upravo zato je potrebno odvojeno posmatrati strukturu novčanih sredstava i njihovu raspoloživost.
Grafikon 1. Dinarska blagajna (kose šrafure) i devizna blagajna (unakrsne šrafure), mil. EUR; ukupno je navedeno iznad stubova.
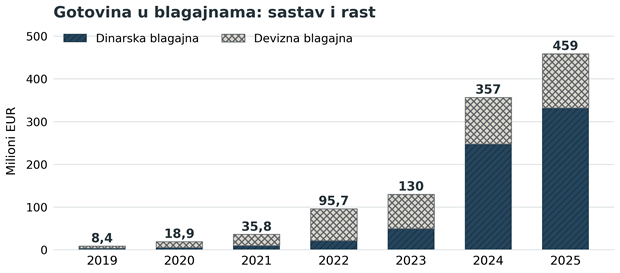
Izvor: podaci iz Tabele 1.
Kada se blagajnama i trezorima pridruže sredstva kod NBS i devizni računi, udio široko definisanih novčanih sredstava bio je u pojedinim godinama blizu polovine ukupne aktive Alta banke. Najveći udio šireg agregata zabilježen je 2022. godine, dok se udio same blagajničke i trezorske gotovine posebno izdvojio 2024. godine. Učešće oba pokazatelja, prikazano u Tabeli 2 i Grafikonu 2, upućuje na specifičnu strukturu aktive za banku koja posluje i kao kreditna institucija. Na kraju juna 2026. potvrđeni bilansni agregat gotovine i sredstava kod NBS činio je oko od dvije petine aktive. Po uključivanju procijenjenih deviznih računa, širi agregat mogao je iznositi oko 41% aktive, ali taj podatak nije jednako pouzdana kao revidirani godišnji podaci.
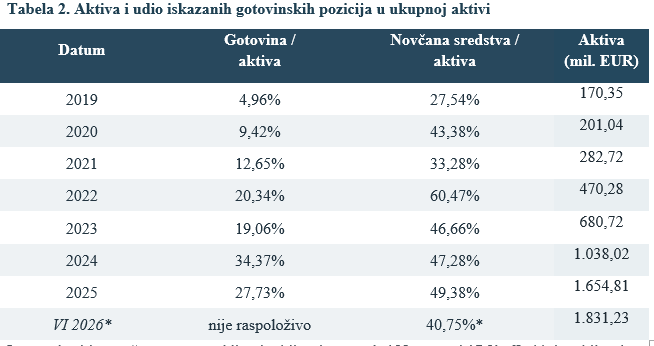
Izvor: vlastiti proračun prema revidiranim bilansima stanja i Napomeni 17 [1–6]. Aktiva: bilansi stanja u PDF-u – za 2019/2020. str. 11 [1], 2021. str. 10 [2], 2022. str. 10 [3], 2023. str. 8 [4], 2024. str. 8 [5], 2025. str. 9 [6]; za VI 2026. nerevidirani bilans str. 1 [7].
* Za VI 2026. dat je procijenjeni udio novčanih sredstava od 40,75%; pouzdana aktiva iz bilansa iznosi 214,931 mlrd. RSD [7], a devizni računi su procijenjeni.
Ekonomsko objašnjenje visokih stanja treba potražiti i u poslovnom modelu ALTA grupe i njenoj vezi sa gotovinskim platnim prometom. Brojna uplatna mjesta i mjenjačnice mogu proizvoditi velike tokove novčanica, pa je racionalno očekivati izraženije dinarske blagajničke pozicije i punije trezore. Ipak, relativno visoka godišnja stanja gotovine u blagajni i trezorima ne mogu se objasniti samo velikim gotovinskim prometom bez podataka o dnevnim prilivima, isplatama i vremenu zadržavanja gotovine. Osim operativnih razloga, koncentracija gotovine može stvarati oportunitetni trošak jer efektivni novac, domaći ili strani, ne donosi banci zaradu, kamatu. Za ocjenu efikasnosti upravljanja likvidnošću potrebni su podaci o raspoloživim prinosima, troškovima transporta i propisanim ili internim gotovinskim rezervama.
Grafikon 2. Udio gotovine u blagajnama (puna linija, krugovi) i ukupnih novčanih sredstava (isprekidana linija, kvadrati); otvoreni romb označava procjenu za VI 2026.
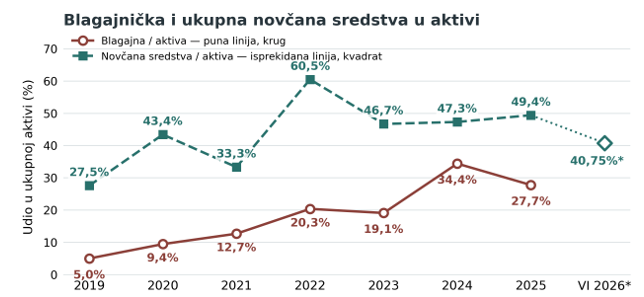
Izvor: Tabela 2.
Posebnu težinu istraživanju daju medijski preneseni navodi iz krivične istrage o mogućem knjiženju pazara koji navodno nije fizički dopremljen u centralni trezor. Ti navodi, uključujući procjene mogućeg iznosa, ostaju predmet dokazivanja i ne mogu se poistovjetiti s utvrđenim stanjem bilansa. Ako je gotovina bila knjižena bez odgovarajućeg fizičkog pokrića, tada bi prijavljena aktiva i pokazatelji računovodstvene likvidnosti (gotovine u blagajnama i trezorima) mogli biti precijenjeni. Stvarni ekonomski efekat zavisio bi od toga postoji li naplativo potraživanje prema odgovornim licima ili povezanim društvima. Potencijalno umanjenje imovine postalo bi pitanje i solventnosti tek nakon provjere iznosa, pravnog osnova i realne naplativosti.
Pri oduzimanju dozvole za rad NBS je ukazala na pogoršanje finansijskog stanja i probleme likvidnosti, što je na prvi pogled u velikoj suprotnosti sa visokim novčanim pozicijama u javnim izvještajima. U pregledanim javnim revizorskim mišljenjima nismo identifikovali izdvojeno upozorenje da je gotovina prekomjerna. Takvo odsustvo upozorenja ne znači da je obavljena posebna ocjena svrsishodnosti držanja gotovine, niti zamjenjuje popis trezora da bi verifikovala usklađenost stvarnog i knjigovodstvenog stanja. Za konačan nalaz neophodno je povezati blagajničke dnevnike, transportne naloge, evidencije dnevnih pazara, izvode kod NBS i drugih banaka te rezultate fizičke kontrole, popisa, novca.
Zato se dilema iz naslova svodi na pitanje jesu li knjigovodstveno prijavljene gotovinske rezerve bile ekonomski opravdane i, još važnije, stvarno raspoložive?
Izvori
[1] ALTA banka, Finansijski izvještaji 2020. (BDO), bilans stanja PDF str. 11; Napomena 17: izvještaj str. 60 i 63 (PDF str. 75 i 78). Podaci za 2019. u uporednoj koloni.
[2] ALTA banka, Izvještaj nezavisnog revizora 2021. (Moore Stephens), bilans stanja PDF str. 10; Napomena 17: izvještaj str. 73 i 76 (PDF str. 86 i 89).
[3] ALTA banka, Izvještaj nezavisnog revizora 2022. (Moore Stephens), bilans stanja PDF str. 10; Napomena 17: izvještaj str. 75 i 78 (PDF str. 88 i 91).
[4] ALTA banka, Izvještaj nezavisnog revizora 2023, bilans stanja PDF str. 8; Napomena 17: izvještaj str. 72 i 75 (PDF str. 83 i 86).
[5] ALTA banka, Izvještaj nezavisnog revizora 2024, bilans stanja PDF str. 8; Napomena 17: izvještaj str. 77 i 80 (PDF str. 89 i 92).
[6] ALTA banka, Izvještaj nezavisnog revizora 2025, bilans stanja PDF str. 9; Napomena 17: izvještaj str. 79 i 82 (PDF str. 91 i 94).
[7] ALTA banka, Nerevidirani bilans stanja 30.06.2026, str. 1 (ukupna aktiva i gotovina kod centralne banke).
[8] Narodna banka Srbije, saopštenje o oduzimanju dozvole ALTA banci, 30.10.2026, www.nbs.rs.[otvori izvor]
[9] KRIK, „Dokument tužilaštva: Veći deo novca uzetog iz Alta banke nije ni bio u trezoru“, 04.11.2026, www.krik.rs.[otvori izvor]
[10] BIRN, istraživanje o gotovini ALTA banke i reakciji NBS, novembar 2026, birn.rs/alta-banka-pola-milijarde-evra-nbs/.[otvori izvor]
Metodološke napomene
Pokrivenost i mjerenje. Godišnje vrijednosti predstavljaju presjek na 31. decembar, a jun 2026. na 30. juni; iznosi su preračunati u EUR po srednjem EUR/RSD kursu na kraju godine. Korišćen je zbir bruto knjigovodstvenih iznosa prije ispravke vrijednosti.
Definicija novčanih sredstava. Novčana sredstva = gotovina u blagajnama i trezorima + preostala sredstva iz pozicije „Gotovina i sredstva kod centralne banke“ + devizni računi iz pregleda gotovine i ekvivalenata. Rezidual nakon odbitka gotovine od pozicije NBS sadrži i ostala novčana sredstva (naročito u 2025), pa nije u cjelini čisti depozit kod NBS.
Odnos prema aktivi. Udio = knjigovodstveni agregat u RSD / ukupna aktiva u RSD × 100. Preračun u EUR ne utiče na koeficijent. Ovo nije regulatorni pokazatelj likvidnosti (LCR) niti dokaz fizičke raspoloživosti novca.
Juni 2026. i uporedivost. Na 30.06.2026. potvrđena pozicija „Gotovina i sredstva kod centralne banke“ iznosi 83,467 mlrd. RSD, a aktiva 214,931 mlrd. RSD [7]. Devizni računi su indikativno procijenjeni na oko 4,12 mlrd. RSD, primjenom udjela deviznih računa u bankarskim plasmanima iz 2025. na neto poziciju iz juna 2026, što smanjuje uporedivost s revidiranim godišnjim podacima.
Knjigovodstvena i fizička gotovina. Finansijski izvještaji pokazuju prijavljeno računovodstveno stanje, ne fizički popis gotovine u trezoru. Navodi medija o istrazi citirani su kao navodi, bez pretpostavke dokazane krivice ili konačnog manjka.
Razlike u uporednim podacima. Za 2024. korišćena je originalna tabela iz izvještaja za 2024, umjesto naknadno reklasifikovane uporedne kolone za 2024. u izvještaju za 2025; to utiče na raspodjelu pojedinih pozicija, ali ne mijenja ukupan zaključak.


