
Kriva fjučers ugovora za naftu marke Brent često se tumači kao pouzdan indikator budućih cijena nafte, iz čega se izvlače zaključci o inflatornim pritiscima i smjeru monetarne politike.
Veza između ovog dijela energetskog tržišta i makroekonomije može se posmatrati vrlo linearno: ako je cijena sirove nafte glavni pokretač inflacije, onda smanjenje njene cijene, pod ostalim nepromijenjenim uslovima, vodi ka smirivanju inflacije i smanjuje potrebu za novim monetarnim restrikcijama u smislu povećanja kamatnih stopa centralnih banaka.
Intervencije na tržištu nafte, zadržavanje postojećih proizvodnih ciljeva zemalja OPEC+, smanjenje tražnje za naftom zbog pada privredne aktivnosti i povećanje prohodnosti Hormuškog moreuza počeli su krajem oktobra smirivati tržište nafte.
Globalni mediji navode da je broj natovarenih LNG tankera koji su izašli iz Hormuškog moreuza povećan sa 23 u septembru na 31 u oktobru 2026. godine, odnosno za gotovo 35%. Prema oktobarskoj prognozi Međunarodne agencije za energiju (IEA), globalna tražnja za naftom trebalo bi da se u 2026. godini smanji za 2,6 miliona barela dnevno u odnosu na prethodnu godinu, na 102,4 miliona barela dnevno. Istovremeno, sedam članica OPEC+ zadržalo je postojeće proizvodne ciljeve, dok je stvarna proizvodnja jedanaest članica OPEC-a u oktobru porasla na 22,87 miliona barela dnevno, odnosno na približno 90% proizvodnje iz februara 2026. godine, neposredno prije početka sukoba na Bliskom istoku.
Već nekoliko dana na tržištu je prisutna struktura u kojoj su cijene fjučers ugovora za udaljenije rokove isporuke niže od cijena ugovora za bliže rokove. Danas, 11. novembra, na stranici Investing.com prikazana je referentna cijena Brenta u kategoriji Cash od 91,56 USD po barelu, dok je u jutarnjem prikazu cijena fjučers ugovora za decembar 2027. iznosila približno 78,07 USD. Međutim, referentna cijena Cash odnosila se na 10. novembar, pa ova dva podatka ne predstavljaju potpuno usklađene kotacije. U kasnijem prikazu od 11. novembra, cijena januarskog fjučers ugovora za 2027. iznosila je 93,88 USD, a decembarskog ugovora 79,10 USD po barelu. Na tržištu je, dakle, prisutan izražen (calendar) backwardation, pri čemu je cijena decembarskog ugovora bila približno 15,7% niža od cijene januarskog ugovora . Ovakva struktura može upućivati na očekivano smanjenje pritisaka na buduće isporuke nafte, ali i na promjene premija rizika i vrijednosti njene neposredne raspoloživosti. Kada bi se cijene fjučers ugovora tumačile kao autentična prognoza cijene nafte, onda bi se moglo zaključiti da tržište očekuje znatno jeftiniju naftu krajem 2027. godine.
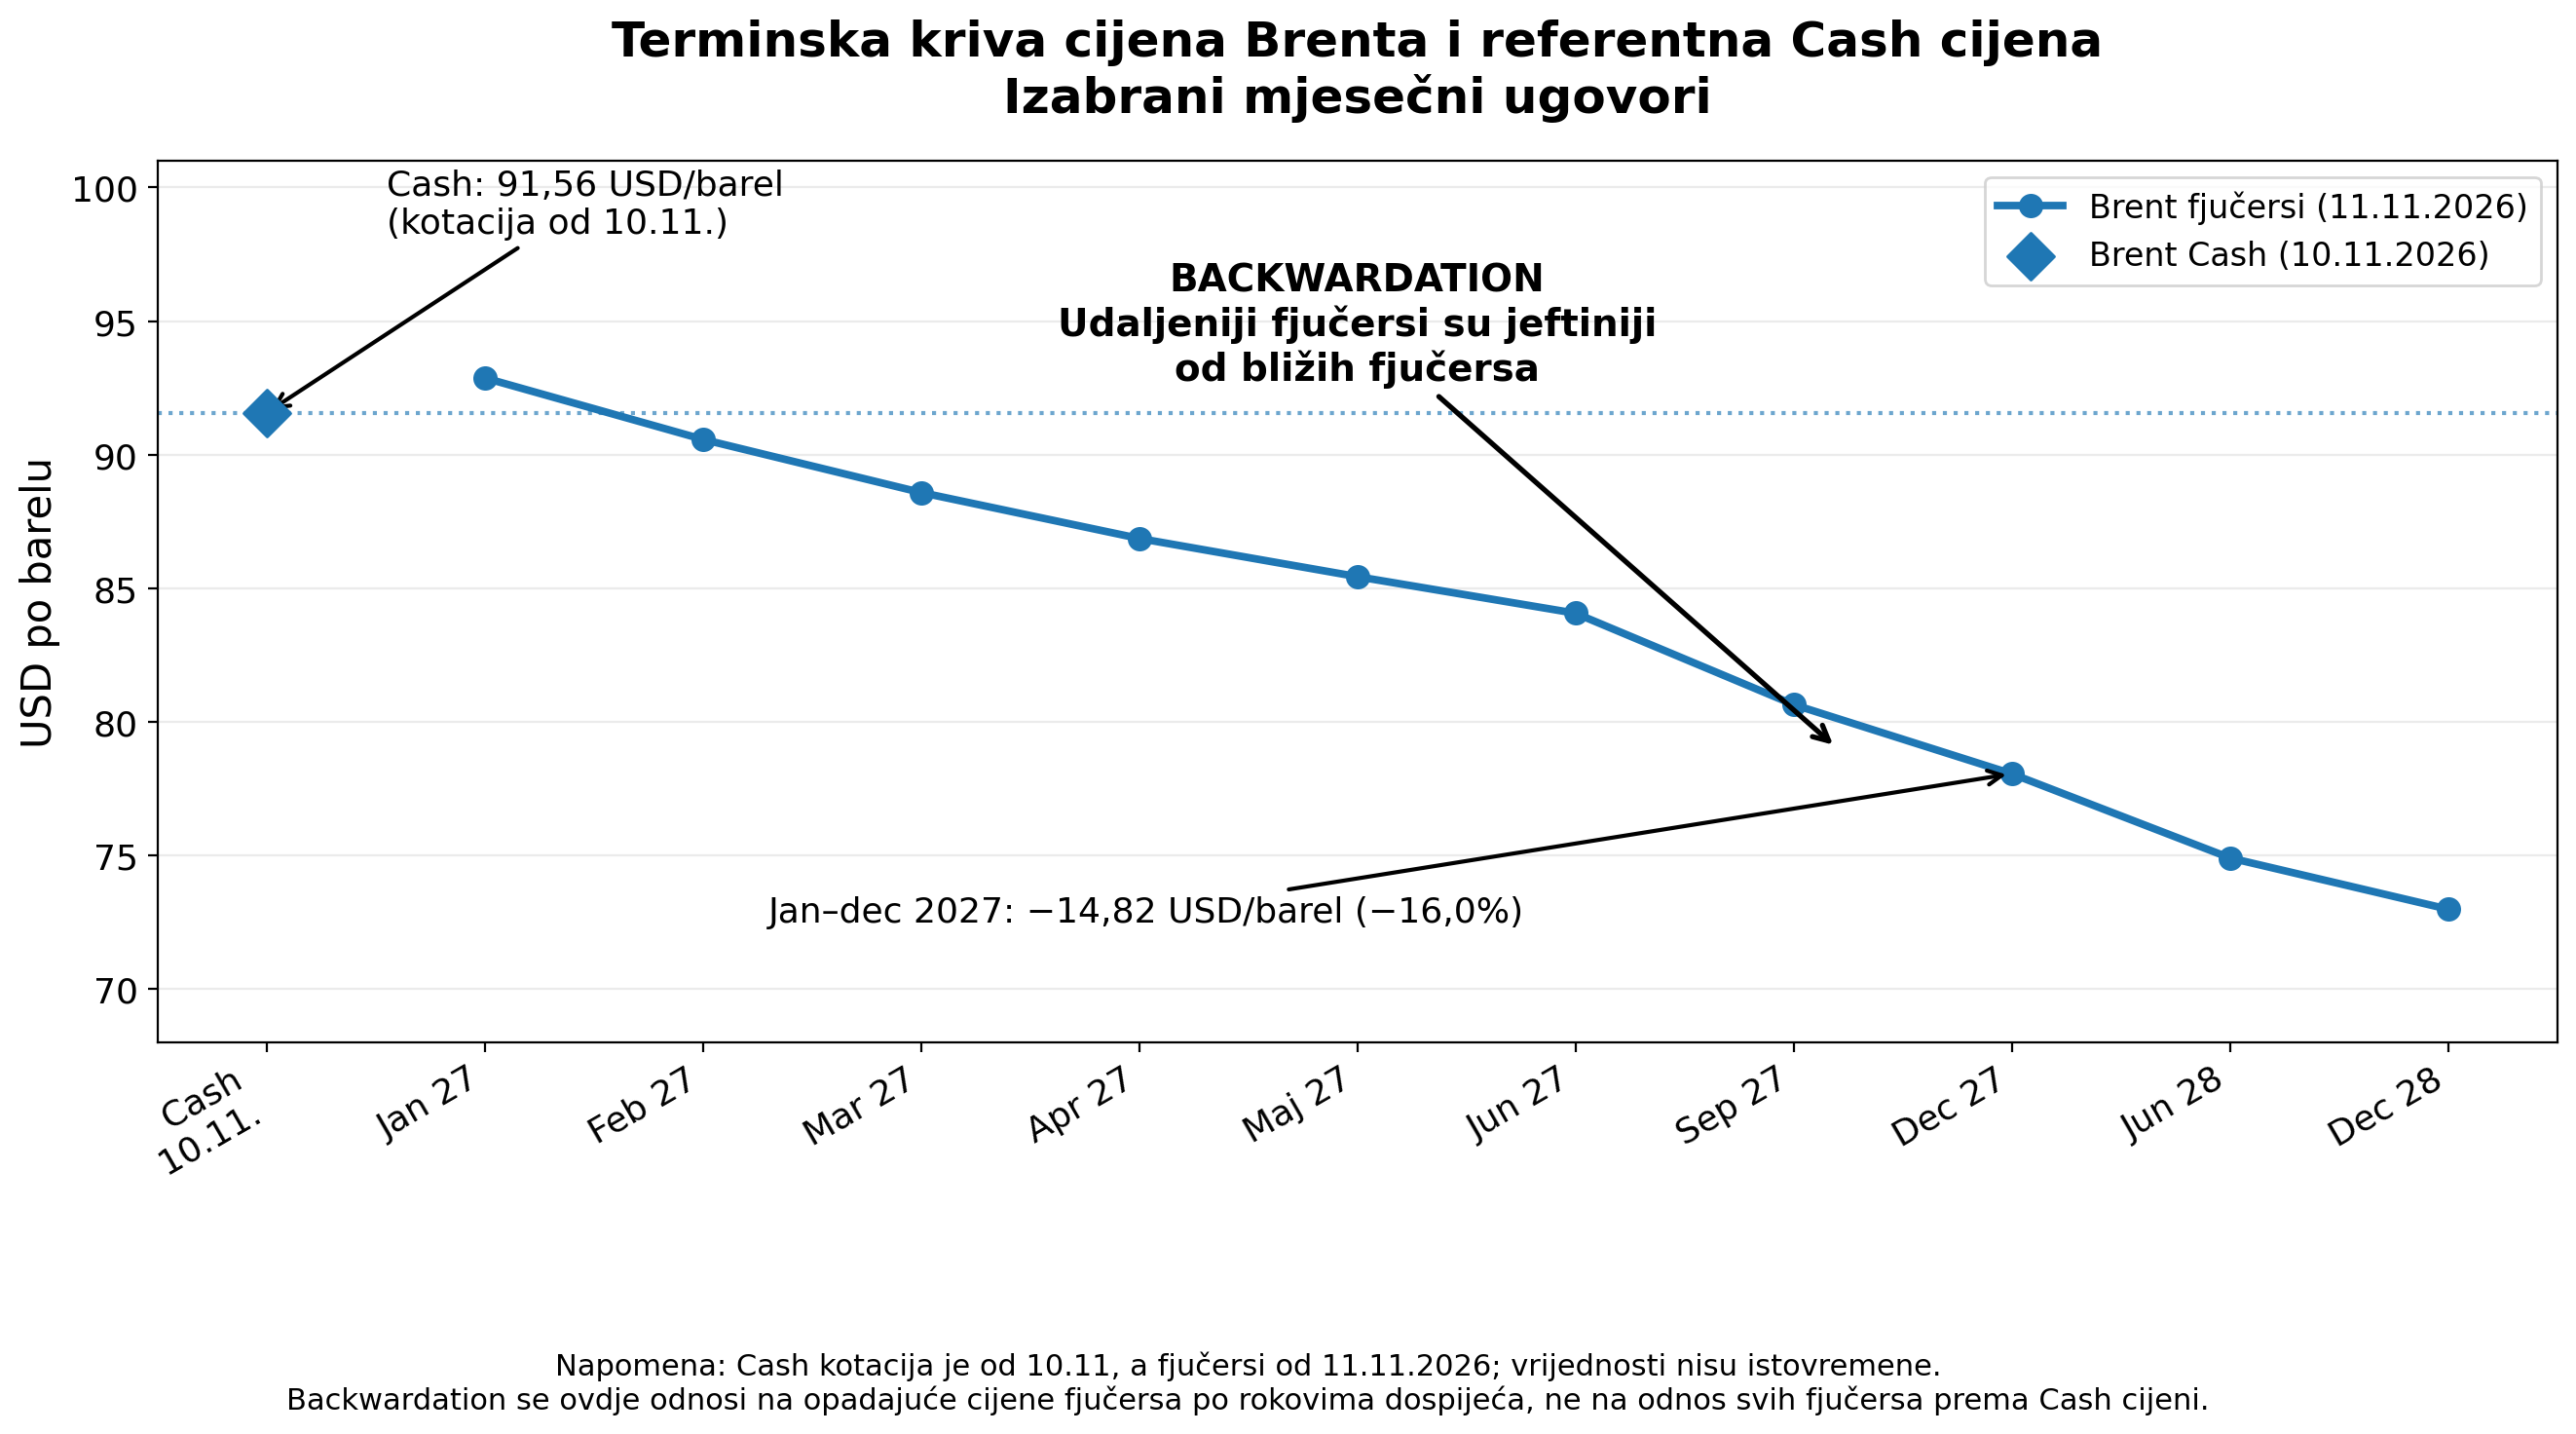
Kada bi centralne banke u svojoj monetarnoj politici, koja za cilj ima postizanje tačno određene stope inflacije ili njeno održavanje u određenom koridoru, formirale očekivanja o inflaciji samo na osnovu cijene nafte, na način na koji to rade neki tržišni akteri koristeći pretjerano pojednostavljene modele, ne bi bilo mnogo razloga za nova povećanja kamatnih stopa.
Međutim, vrlo je izvjesno da će i FED i ECB vrlo brzo, već u decembru, povećati svoje kamatne stope za 0,25 procentnih poena. Tržišno implicirana vjerovatnoća povećanja kamatnih stopa, prema pokazateljima FED Watch Tool i ECB Watch Tool, u posmatranom trenutku iznosila je približno 87%, odnosno 92%. Ove vjerovatnoće predstavljaju tržišna očekivanja, a ne najavljene odluke centralnih banaka, i mijenjaju se u skladu sa novim informacijama.
S tim u vezi, moglo bi se postaviti pitanje: da li su backwardation, znatno niže cijene udaljenijih fjučersa u odnosu na cijene bližih ugovora i očekivano povećanje kamatnih stopa FED-a i ECB-a u kontradikciji?
Sa našeg aspekta, postojanje kontradikcije može se višestruko, ekonomski argumentovano, odbaciti.
Centralne banke u vođenju monetarne politike ne posmatraju inflaciju samo usko, kroz cijene energenata. Bitna im je ukupna inflacija, udio energenata u ukupnoj potrošnji domaćinstava, nivo inflacije očišćene od cijena energenata i hrane i stepen u kojem se cijene energenata prenose na ovu, baznu inflaciju, kao i na inflaciju usluga. Usluge u evrozoni čine približno 46,8% ukupne potrošačke korpe, a u američkom indeksu potrošačkih cijena njihov ponder prelazi 60%, uz određene metodološke razlike između ova dva pokazatelja.
Podaci za oktobar pokazuju izuzetno jaku inflacionu dinamiku. U evrozoni je ukupna godišnja inflacija dostigla 4%, odnosno dvostruko više od ciljane stope od 2%, a visoka inflacija usluga (3,3%) i bazna inflacija (2,5%) dodatno sužavaju manevarski prostor ECB-a. Godišnji rast cijena energije od 20,8% pokazuje koliko je energetski šok i dalje izražen. U sličnoj poziciji je i FED. U SAD su u oktobru potrošačke cijene porasle za 0,4% na mjesečnom nivou, a bazne potrošačke cijene za 0,3%, uz nastavak inflatornih pritisaka izvan energetskog sektora.
Sljedeći razlog za odsustvo protivrječnosti između očekivanog pada cijena nafte i monetarne politike ECB-a vidimo u različitim vremenskim horizontima fjučersa nafte i mjera monetarne politike. Odluka o kamatnim stopama donosi se u decembru 2026. godine, a niže cijene udaljenijih fjučers ugovora odnose se na isporuke tokom sljedeće godine, sa posebno izraženom razlikom krajem 2027. godine.
Monetarna politika ne djeluje odmah, već sa značajnim vremenskim kašnjenjem. Potrebno je vrijeme da više kamatne stope protutnje kroz ekonomski sistem, povećaju troškove zaduživanja, smanje tražnju za robama i uslugama, a time, direktno i indirektno, i tražnju za naftom. U tom smislu, niže cijene udaljenijih fjučers ugovora mogu u sebi uključivati i očekivane efekte budućih monetarnih restrikcija, što eliminiše protivrječnost o kojoj raspravljamo i trendove na tržištu nafte i monetarne politike, barem u ovom dijelu, postavlja u isti smjer.
Dalje, nikada ne treba zaboraviti da backwardation nije isto što i prognoza cijena nafte. Naprotiv, u ekstremnim tržišnim uslovima cijena fjučersa ne može se tumačiti kao pouzdana i precizna prognoza budućih spot cijena. U uslovima velikih poremećaja na tržištu, cijena fjučersa pokazuje cijenu po kojoj se danas ugovara izloženost budućoj cijeni nafte, ali ne i nužno cijenu po kojoj će se nafta stvarno prodavati na spot tržištu u trenutku dospijeća ugovora.
Cijena fjučersa može se predstaviti kao:
F(t,T) = Eₜ(S(T)) + RP(t,T)
gdje je F(t,T) terminska cijena, Eₜ(S(T)) očekivana buduća spot cijena, a RP(t,T) premija rizika.
Na oblik fjučers krive utiču premija rizika, a ne samo očekivano smanjenje spot cijene. Determinante cijene fjučersa su i fizička raspoloživost nafte, veličina zaliha, vrednovanje neposrednog posjedovanja nafte, te troškovi skladištenja i finansiranja zaliha. Zbog toga pad cijena udaljenijih fjučers ugovora ne mora značiti da tržište očekuje pad buduće spot cijene nafte u istom procentu.
U odnosu na backwardation, Amerika i evrozona nalaze se u drugačijoj poziciji. FED već naglašava široko prisutne inflacione pritiske, ali i relativno nisku stopu nezaposlenosti i stabilan privredni rast. U evrozoni je bazna inflacija još uvijek znatno niža od ukupne, a u visokim cijenama nafte, s obzirom na energetsku zavisnost Evrope, za razliku od Amerike, vidi se prijetnja direktno ekonomskom rastu, a indirektno i tržištu rada, odnosno stopi nezaposlenosti. U odnosu na backwardation na tržištu sirove nafte, SAD i evrozona su, dakle, u različitoj poziciji, iz čega proizlazi neutemeljenost generalno postavljenog pitanja o protivrječnosti u očekivanom smjeru kretanja monetarnih politika i tržišta fjučersa sirove nafte.
Suma sumarum, uzrok protivrječnosti, ili bolje rečeno, prividne protivrječnosti, nalazi se u površnom i pogrešnom stavljanju znaka jednakosti između nižih cijena udaljenijih fjučersa i sigurne buduće dezinflacije, tj. smanjenja stope inflacije.
Sadašnja inflacija i njene komponente kompatibilne su sa scenarijem u kojem centralne banke mogu dodatno povećati kamatne stope u decembru 2026. godine, dok bi energetski inflatorni pritisci mogli početi slabiti kasnije tokom 2027. godine, jednim dijelom i zbog prethodnog povećanja kamatnih stopa.
Zato izražen backwardation na tržištu Brenta prvenstveno predstavlja signal visoke trenutne vrijednosti fizičke raspoloživosti nafte, a ne motiv ili pouzdan signal za buduće monetarno popuštanje. Dezinflatorni efekti eventualnog pada cijena nafte zavisiće od buduće raspoloživosti nafte, novih spot cijena, bazne inflacije i inflacije usluga, te širine i dubine sekundarnih efekata promjena cijena sirove nafte.
Protivrječnost između smjera kretanja monetarne politike i terminske strukture cijena sirove nafte prividna je i zato pogrešna.


