
Finansijska održivost elektrodistributivnog preduzeća ne mjeri se samo vrijednošću njegove imovine nego i sposobnošću da obaveze izmiruje onda kada dospiju. Na primjeru ODS „Elektrokrajina“ a.d. Banja Luka istraživanje razdvaja kratkoročnu likvidnost, računovodstvenu solventnost i efekte finansijskog restrukturiranja u razdoblju 2019–2026.
Osnovu čine bilansi stanja za 30. septembar 2020–2026, dok se za 2019. koristi stanje na 31. decembar, preuzeto iz uporedne kolone izvještaja za 2020. Zbog različitog datuma za 2019. i promjena računovodstvenih klasifikacija, vremenski niz tumači se kao indikativan, a ne kao potpuno homogena serija. Istraživanje je deskriptivno-komparativno i zasniva se na neto knjigovodstvenim vrijednostima, bez pretpostavke da svako evidentirano potraživanje predstavlja odmah raspoloživ novac.
Tekuća likvidnost računa se kao odnos tekuće aktive i kratkoročnih obaveza, a ubrzana kao odnos tekuće aktive umanjene za zalihe, date avanse i sredstva namijenjena prodaji prema istim obavezama. Gotovinska likvidnost predstavlja količnik gotovine i gotovinskih ekvivalenata i kratkoročnih obaveza, dok je neto obrtni fond razlika između tekuće aktive i kratkoročnih obaveza.
Računovodstvena solventnost ocjenjuje se koeficijentom finansijske autonomije, odnosno odnosom kapitala i ukupne aktive, kao i njegovim komplementom, ukupnim nekapitalnim izvorima finansiranja u odnosu na pasivu (pasiv – kapital)/kapital). U ovoj definiciji ukupna aktiva jednaka je ukupnoj bilansnoj pasivi, a pokazatelj nekapitalnih izvora obuhvata i rezervisanja te razgraničene prihode, zbog čega je širi od jednostavnog zbira finansijskih i poslovnih obaveza.
Za izdvajanje efekta restrukturiranja dodatno se prati ročna struktura obaveza, naročito udio dugoročnih u zbiru kratkoročnih i dugoročnih obaveza.
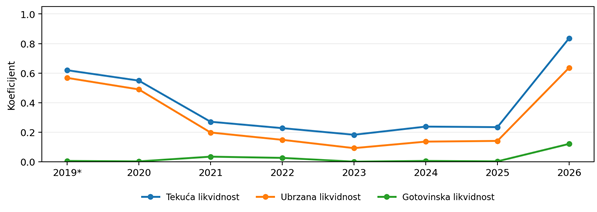
Koeficijent tekuće likvidnosti nakon kraja 2019. opada i najniži nivo dostiže 2023, kada kratkoročna sredstva pokrivaju manje od petine kratkoročnih obaveza.
Ubrzana likvidnost pokazuje još nepovoljniju sliku, jer materijalne zalihe i avansi ne mogu bez odlaganja nadomjestiti novčana sredstva.
Gotovinska likvidnost ostaje veoma niska gotovo cijelim periodom, a njeno poboljšanje u septembru 2026. ne mijenja činjenicu da sama gotovina pokriva tek manji dio kratkoročnih obaveza.
U 2026. tekući koeficijent raste na približno 0,84, ubrzani na 0,64, a gotovinski na 0,12, što predstavlja osjetan napredak, ali ne i potpuno usklađivanje kratkoročnih obaveza sa raspoloživom aktivom. Tumačenje mora ostati oprezno jer je velika većina neto kratkoročnih potraživanja koncentrisana kod povezanih pravnih lica, pa njihov kvalitet i rokovi naplate mogu bitno odstupati od samih bilansnih iznosa.
Grafikon 1. Tekuća, ubrzana i gotovinska likvidnost
Izvor: BLSE (Izračun autora).
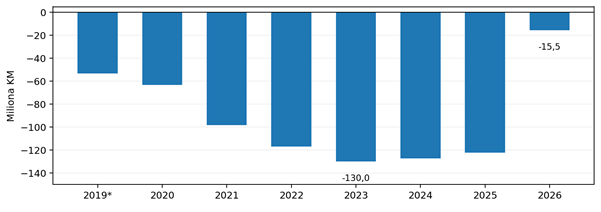
Neto obrtni fond negativan je tokom čitavog posmatranog perioda i njegov najveći deficit evidentiran je 2023. godine. Do septembra 2025. nepokrivenost kratkoročnih obaveza ostala je izražena, što je povećavalo značaj refinansiranja i koordinacije unutar elektroenergetske grupacije. U septembru 2026. deficit se smanjuje na približno 15,5 miliona KM, zahvaljujući istovremenom povećanju tekućih sredstava i smanjenju kratkoročnih obaveza. Ovakvo poboljšanje pokazuje da je kratkoročna bilansna neravnoteža ublažena, ali ne otkriva u kojoj je mjeri rasterećenje rezultat operativne naplate, novog finansiranja ili produženja rokova plaćanja. Revizor je za kraj 2025. posebno upozorio na značajnu neizvjesnost u vezi sa stalnošću poslovanja, povezujući je s velikim negativnim obrtnim fondom, što dodatno opravdava oprez u ocjeni trajne likvidnosti. [1]
Grafikon 2. Neto obrtni fond
Izvor: BLSE (Izračun autora).
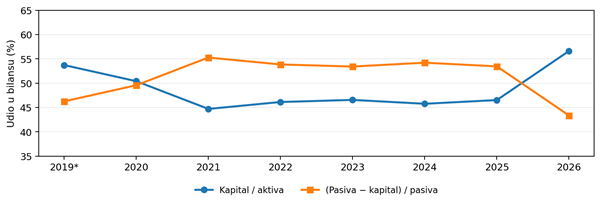
Nasuprot slaboj likvidnosti, računovodstvena solventnost društva u većem dijelu perioda ostaje relativno povoljnija, budući da kapital finansira značajan udio ukupne imovine. U septembru 2026. udio kapitala u aktivi raste na približno 57%, dok udio nekapitalnih izvora pada na oko 43%. Ovaj odnos ne dokazuje sam po sebi jačanje novčanih tokova, jer je kapital između prethodnih izvještajnih datuma znatno povećan i računovodstvenim preispitivanjem vrijednosti imovine. Revizorski izvještaj za 2025. pokazuje da je korekcija prethodnih godina povećala revalorizacione rezerve i ponovo iskazani kapital, bez istovremenog stvaranja gotovine. Prema tome, promjena pokazatelja solventnosti dijelom odražava novu bilansnu osnovicu, a ne isključivo akumulaciju dobiti niti poboljšanje naplate. [1]
Grafikon 3. Računovodstvena solventnost
Izvor: BLSE (Izračun autora).
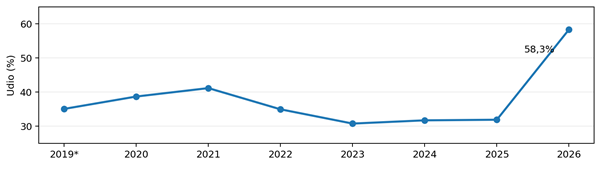
Druga važna dimenzija promjene predstavlja finansijsko restrukturiranje, jer je tokom 2025. ugovoren desetogodišnji reprogram obaveza prema matičnom preduzeću od 50 miliona KM. Reprogram je dio kratkoročnog tereta prenio u dugoročni horizont, što poboljšava pokazatelje tekuće likvidnosti iako samo produženje dospijeća ne znači naravno da je obaveza prestala. U aprilu 2026. registrovana je i dokapitalizacija od 21,65 miliona KM, koja jača osnovni kapital i predstavlja dodatni mehanizam finansijskog preuređenja.
Istovremeni rast udjela dugoročnih obaveza i skromna promjena njihovog ukupnog zbira podržavaju ocjenu da je promjena ročne strukture važan dio poboljšanja, ali bez detaljnih tokova i ugovora ne omogućavaju precizno razdvajanje efekata reprograma, otplata i novih obaveza.
Grafikon 4. Promjena ročne strukture obaveza (udio dugoročnih u zbiru kratkoročnih i dugoročnih obaveza)
Izvor: BLSE (Izračun autora).
Zaključno, Elektrokrajina u 2026. iskazuje značajno zdraviji bilans nego prethodnih godina, ali održiv finansijski položaj biće potvrđena tek ako poboljšana računovodstvena solventnost i restrukturirana dospijeća budu praćeni trajno snažnijom naplatom i operativnim novčanim tokovima. [1–3]
Izvori i metodološka napomena
[1] Elektrokrajina, bilansi stanja Q3 2020–Q3 2026; revizorski izvještaj za 2025, Banjalučka berza
[2] Centralni registar HOV Republike Srpske, druga emisija akcija, upis 27. 4. 2026, EKBL-R-A
[3] Monet broker, izvještaj o rezultatima druge emisije akcija, 22. 4. 2026, dok. 114725
Podatak za 2019: 31. decembar; za 2020–2026: 30. septembar; finansijski pokazatelji izračunati iz neto bilansnih pozicija
PORICANJE ODGOVORNOSTI
Analize finansijskog tržišta, pojedinačnih hartija od vrijednosti (akcija, trezorskih zapisa, obveznica) i firmi na Bife.ba, ne predstavljaju na bilo koji način prijedlog za kupovinu ili prodaju hartija od vrijednosti. Analize ove vrste su samo lični stavovi autora, a ne investiciono savjetovanje ili privatno bankarstvo.


